تورم با پول نقدت چه میکند؟
فرض کن صد میلیون تومان زیر فرش یا در حساب جاری داری. عددش سال دیگر هم همان صد میلیون است، اما چیزی که میشود با آن خرید کمتر شده. این یعنی تورم: قیمتها بالا میروند و پول ثابت، عقب میماند. در ایران این عقبماندگی کوچک نیست؛ طبق آمار مرکز آمار ایران، پول نقدی که از ابتدای ۱۴۰۲ دستنخورده مانده باشد تا پایان ۱۴۰۴ حدود دو سوم قدرت خریدش را از دست داده است. پس نگهداشتن پول نقد «بیخطر» نیست؛ خودش تصمیمی پرهزینه است.
تورم دقیقاً یعنی چه؟
تورم یعنی رشد سطح عمومی قیمتها، و آن را با شاخص قیمت مصرفکننده اندازه میگیرند: سبدی از کالا و خدماتی که یک خانوار معمولی میخرد، و اینکه قیمت همان سبد نسبت به قبل چقدر بالا رفته است.
دو عدد را زیاد میشنوی و با هم فرق دارند:
- تورم نقطهبهنقطه: قیمت این ماه نسبت به همین ماه پارسال. تند و پرنوسان است و شوکها را زود نشان میدهد.
- تورم سالانه: میانگین دوازده ماه گذشته نسبت به دوازده ماه پیش از آن. آرامتر حرکت میکند و تصویر باثباتتری میدهد.
هر دو را مرکز آمار ایران ماهانه منتشر میکند. جزئیات روش اندازهگیری و تفاوت آمار مرکز آمار با بانک مرکزی را در تورم چطور اندازهگیری میشود؟ میخوانی.
نرخ تورم سالهای اخیر ایران چقدر بوده است؟
این جدول نرخ تورم سالانهٔ منتهی به اسفند هر سال است، یعنی همان عددی که مرکز آمار در پایان سال برای کل آن سال اعلام میکند.
| سال | نرخ تورم سالانه |
|---|---|
| ۱۴۰۰ | ۴۰٫۲٪ |
| ۱۴۰۱ | ۴۵٫۸٪ |
| ۱۴۰۲ | ۴۰٫۷٪ |
| ۱۴۰۳ | ۳۲٫۵٪ |
| ۱۴۰۴ | ۵۰٫۶٪ |
آخرین گزارشی که تا زمان نوشتن این درس منتشر شده مربوط به مرداد ۱۴۰۵ است: تورم سالانه ۶۹٫۹٪ و تورم نقطهبهنقطه ۸۹٪. یعنی روند نهتنها متوقف نشده، بلکه تندتر هم شده است.
نکتهتورمی که تو حس میکنی معمولاً از عدد رسمی بیشتر است، چون سهم خوراکی و اجاره در سبد خرید یک خانوار معمولی بالاتر از وزن آنها در شاخص کل است. در گزارش مرداد ۱۴۰۵، تورم نقطهبهنقطهٔ خوراکیها و آشامیدنیها ۱۲۷٫۵٪ بود، در برابر ۸۹٪ برای شاخص کل.
سه سال نگهداشتن پول نقد چقدر آب میرود؟
با همان نرخهای رسمی بالا حساب کن. قدرت خرید یک مبلغ نقد را باید بر حاصلضرب تورم هر سال تقسیم کنی، نه اینکه درصدها را از هم کم کنی.
مثالصد میلیون تومان نقد از ابتدای ۱۴۰۲. پایان ۱۴۰۲ با تورم ۴۰٫۷٪ آن پول بهاندازهٔ حدود ۷۱ میلیون تومان اول سال میارزد (۱۰۰ ÷ ۱٫۴۰۷). پایان ۱۴۰۳ با تورم ۳۲٫۵٪ میشود حدود ۵۴ میلیون. پایان ۱۴۰۴ با تورم ۵۰٫۶٪ میشود حدود ۳۶ میلیون. عدد روی کارت هنوز صد میلیون است، ولی توان خریدت به حدود یکسوم رسیده است.
پس اولین هدف سرمایهگذاری چیست؟
جا نماندن از تورم. سرمایهگذاری قرار نیست یکشبه ثروتمندت کند؛ قدم اول فقط این است که پولت آب نرود. به بازدهی که از تورم بیشتر باشد میگویند بازده حقیقی مثبت، و تنها همین است که واقعاً پولدارت میکند.
حسابکردنش ساده است: اگر سالی ۴۰٪ سود گرفته باشی و تورم همان سال ۵۰٪ بوده باشد، عدد حسابت بزرگتر شده ولی توان خریدت کوچکتر (۱٫۴ ÷ ۱٫۵ یعنی حدود ۷٪ عقبتر). پس هر بازدهی را همیشه کنار تورم همان دوره بگذار، نه کنار صفر.
کدام داراییها با تورم همراه میشوند؟
داراییهایی که خودشان قیمت دارند و قیمتشان با سطح عمومی قیمتها بالا میرود: سهام شرکتها، طلا، ارز و کالا. اینها در بلندمدت با تورم حرکت میکنند، ولی در کوتاهمدت میتوانند سالها عقب یا جلو بیفتند و همین نوسان، هزینهٔ همراهی با تورم است.
- صندوق درآمد ثابت و سپرده نوسان ناچیزی دارند و برای پول نزدیک عالیاند، اما سودشان در سالهای پرتورم معمولاً از تورم عقب میماند.
- طلا و صندوق طلا در ایران همزمان با انس جهانی و نرخ دلار حرکت میکنند و تاریخاً پوشش خوبی برای کاهش ارزش ریال بودهاند.
- سهام و صندوق سهامی سود شرکتها را دنبال میکنند؛ سود شرکتهای صادراتی و کالایی با تورم و نرخ ارز بالا میرود.
هیچکدام تضمین نیستند و هر کدام سال بد خودشان را دارند. برای همین است که پول بین چند تا از آنها پخش میشود، نه همهاش در یکی.
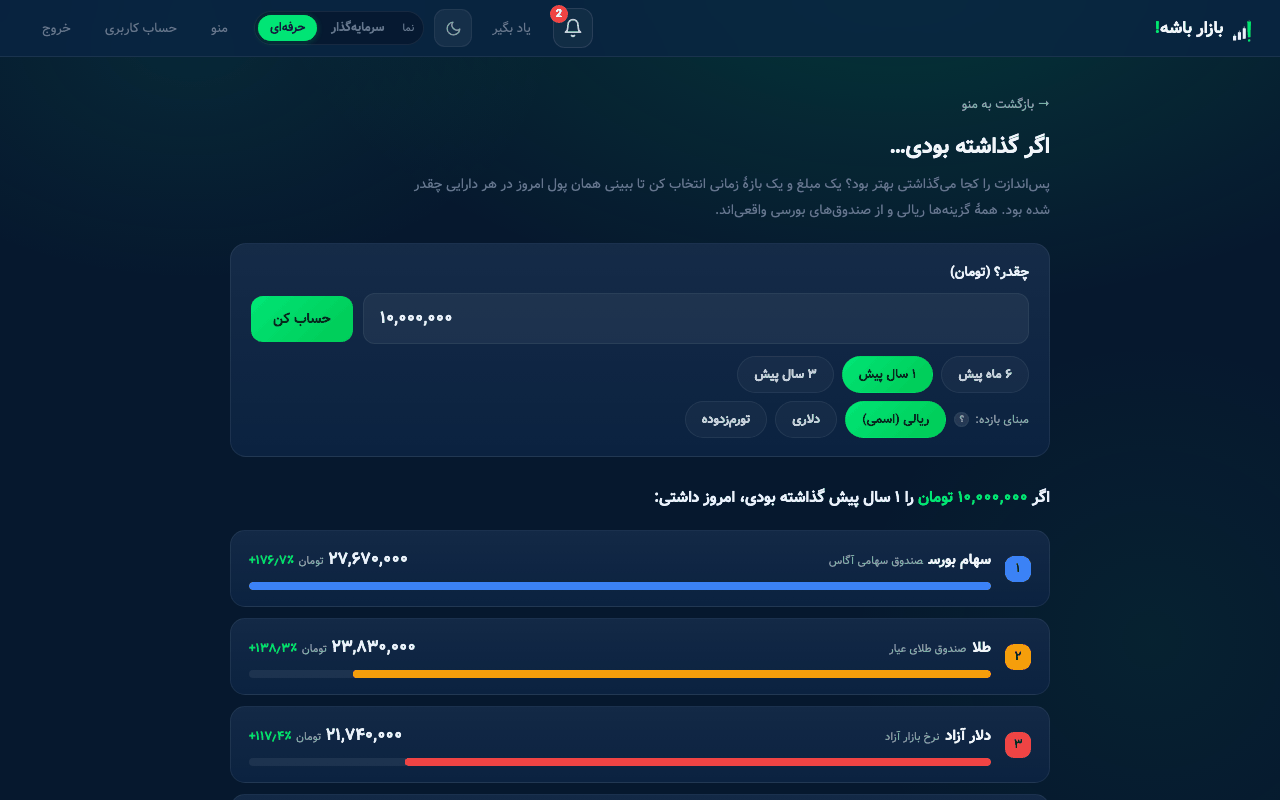
با ابزار «اگر گذاشته بودی…» میتوانی دقیقاً ببینی همان مبلغ در دورههای گذشته در هر کدام از این داراییها چه میشد.
قدم بعدی این است که مرز پول خرجشدنی و پول سرمایهگذاری را مشخص کنی: پسانداز کجا تمام میشود و سرمایهگذاری کجا شروع؟
پرسشهای پرتکرار
سپردهٔ بانکی جلوی تورم را میگیرد؟
در سالهایی که تورم بالای چهل درصد است، نه. سود سپرده و صندوق درآمد ثابت معمولاً کمتر از تورم همان سال است، پس قدرت خرید آرامآرام آب میرود، فقط کندتر از پول نقد. جای این پولها جای پول کوتاهمدت است، نه سرمایهگذاری بلندمدت.
چرا تورمی که حس میکنم بیشتر از عدد رسمی است؟
چون سبد خرید تو با سبد میانگین کشور فرق دارد. اگر بخش بزرگی از خرجت خوراکی و اجاره باشد، تورمی که تجربه میکنی به تورم آن گروهها نزدیکتر است تا به شاخص کل. مرکز آمار تورم دهکهای مختلف را هم جدا منتشر میکند و این اعداد با هم یکی نیستند.
تورم بالا برای بورس خوب است یا بد؟
هر دو. تورم سود اسمی شرکتها را بالا میبرد و در بلندمدت به قیمت سهام مینشیند؛ ولی تورم بالا معمولاً با نرخ بهرهٔ بالا و بیثباتی همراه است که فشار فروش میآورد. رابطهاش نه فوری است نه یکطرفه.
یعنی همهٔ پولم را باید سرمایهگذاری کنم؟
نه. پولی که تا چند ماه دیگر خرجش میکنی باید نقد و کمریسک بماند، حتی اگر تورم بخوردش. تورم دلیل بیاحتیاطی نیست؛ دلیل این است که پول بلندمدتت را بیکار نگذاری.
خلاصه
- تورم یعنی کوچکشدن قدرت خرید پول ثابت؛ عدد حسابت دستنخورده میماند و خریدت کم میشود.
- نرخ تورم سالانهٔ ایران در پنج سال ۱۴۰۰ تا ۱۴۰۴ بین ۳۲٫۵٪ و ۵۰٫۶٪ بوده و گزارش مرداد ۱۴۰۵ آن را ۶۹٫۹٪ اعلام کرده است.
- صد میلیون تومان نقد از ابتدای ۱۴۰۲ تا پایان ۱۴۰۴ بهاندازهٔ حدود ۳۶ میلیون تومان خرید میکند.
- اولین هدف سرمایهگذاری بازده حقیقی مثبت است: بازدهی بیشتر از تورم همان دوره.
- پول نزدیک را نقد نگه دار، پول دور را در داراییهایی بگذار که با سطح قیمتها حرکت میکنند.