ارزشگذاری سهم: از ضریبهای نسبی تا تنزیل سود
ارزشگذاری یعنی برای یک سهم عددی بسازی که بتوانی با قیمت تابلو مقایسهاش کنی. چهار روش رایج این کار را میکنند: P/E نسبی سهم را با میانهٔ همگروه میسنجد، P/B قیمت را با ارزش دفتری داراییها مقایسه میکند، P/NAV مخصوص شرکتهای سرمایهگذاری است و مدل تنزیل سود (DDM) از جریان سود آیندهٔ سهم به عقب برمیگردد. هیچکدام جواب قطعی نمیدهند؛ هرکدام یک زاویهٔ دید هستند و کارشان کنار هم معنا پیدا میکند.
P/E نسبی چه فرقی با P/E خام دارد؟
P/E خام همان عددی است که تابلو برای هر سهم نشان میدهد، ولی بهتنهایی معنایی ندارد؛ باید بدانی نسبت به چه چیزی «بالا» یا «پایین» است. P/E نسبی همان عدد را تقسیم بر میانهٔ P/E همگروه میکند تا یک استاندارد مقایسه بسازد. جزئیات محاسبهٔ خود P/E و دامهایش در EPS، P/E و P/S آمده؛ اینجا فقط یک قدم جلوتر میرویم.
P/E نسبی = P/E نماد ÷ میانهٔ P/E همگروه
عدد بالای ۱ یعنی بازار حاضر است برای این نماد بیشتر از همگروههایش بپردازد؛ زیر ۱ یعنی ارزانتر از همگروه قیمت خورده. کارت بنیادی تحلیل نماد همین عدد را با عنوان «نسبت به همگروه» نشان میدهد. دلیلش میتواند رشد بالاتر، بدهی کمتر یا سهام شناور کم باشد؛ یا برعکس، ریسکی که بازار در سود گذشته نمیبیند.
P/B کجا از P/E قابلاتکاتر است؟
P/B = قیمت بازار هر سهم ÷ ارزش دفتری هر سهم، و ارزش دفتری همان حقوق مالکانهٔ ترازنامه تقسیم بر تعداد سهم است (به صورتهای مالی به زبان ساده برگرد اگر یادت رفته حقوق مالکانه چطور به دست میآید).
P/B برای دو گروه شرکت از P/E قابلاتکاتر است:
- بانکها و لیزینگها، چون دارایی و بدهی اصلیشان (تسهیلات و سپرده) پولی است و در ترازنامه به ارزشی نزدیک به ارزش روز ثبت میشود و سود یک فصل خاص میتواند با ذخیرهگیری یا تسعیر ارز نوسان کاذب داشته باشد.
- شرکتهای زیانده موقت، چون وقتی EPS منفی است P/E اصلاً محاسبهشدنی نیست، ولی داراییها هنوز ارزش مثبت دارند.
مثالفولاد سپیدان (شرکت فرضی همیشگی این دسته) حقوق مالکانهاش ۱۱٬۰۰۰ میلیارد تومان و تعداد سهامش ۱۰ میلیارد است؛ ارزش دفتری هر سهم میشود ۱٬۱۰۰ تومان یعنی ۱۱٬۰۰۰ ریال. با قیمت تابلوی ۱۲٬۰۰۰ ریال، P/B = ۱۲٬۰۰۰ ÷ ۱۱٬۰۰۰ ≈ ۱٫۰۹. یعنی بازار تقریباً همان چیزی را میپردازد که در دفاتر شرکت ثبت شده، نه چیز اضافهای بابت برند یا رشد آینده.
P/B هم محدودیت خودش را دارد: داراییهای نامشهود (برند، دانش فنی، سهم بازار) اصلاً در ترازنامه ثبت نمیشوند، پس برای شرکتهای دانشبنیان یا برندمحور عدد گمراهکنندهای میسازد.
NAV شرکتهای سرمایهگذاری چطور خوانده میشود؟
شرکتهای سرمایهگذاری و هلدینگهای بورسی (نه صندوقها، خود شرکتها) داراییشان عمدتاً سهام سایر شرکتهاست. NAV هر سهم = (ارزش روز کل پرتفوی − بدهیها) ÷ تعداد سهام، دقیقاً همان منطق NAV صندوق که در حباب صندوق طلا یعنی چه؟ دیدیم، فقط اینبار دارایی پشتش سهام است، نه طلا.
نسبت P/NAV = قیمت تابلو ÷ NAV هر سهم معمولاً پایینتر از ۱ است، یعنی این شرکتها اغلب با تخفیف نسبت به ارزش داراییشان معامله میشوند، گاهی حتی کمتر از نصف. چند دلیل تکرارشونده دارد:
- هزینهٔ نگهداری و مدیریت هلدینگ که از ارزش خالص کم میکند.
- نقدشوندگی کمتر خود هلدینگ نسبت به فروش مستقیم زیرمجموعهها.
- لایهٔ اضافهٔ هزینه: سود زیرمجموعه یکبار در سطح خودش هزینه و مالیات میدهد و بعد، در مسیر رسیدن به سهامدار هلدینگ، هزینههای هلدینگ هم از آن کم میشود.
هشدارتخفیف زیاد نسبت به NAV بهتنهایی «فرصت خرید» نیست. این تخفیف میتواند سالها همانجا بماند یا حتی بیشتر شود؛ فقط وقتی معنا پیدا میکند که دلیلش (نقدشوندگی، کیفیت مدیریت، ترکیب پرتفوی) را هم بررسی کرده باشی.
تنزیل سود نقدی (DDM) چطور کار میکند؟
مدل تنزیل سود میگوید ارزش یک سهم برابر است با مجموع همهٔ سودهای نقدی آیندهاش، تنزیلشده به امروز. سادهترین نسخهاش (مدل رشد گوردون) فرض میکند سود نقدی هر سهم هر سال با نرخ ثابتی رشد میکند:
ارزش سهم = سود نقدی سال آینده ÷ (نرخ بازده موردانتظار − نرخ رشد سود)
مثالفولاد سپیدان امسال ۸۰۰ ریال سود نقدی هر سهم داده. در اقتصاد تورمی رشد اسمی سود هم بالاست، پس فرض کن سود نقدیاش هر سال ۲۵٪ رشد کند. اگر نرخ بازده موردانتظار سهامدار ۳۵٪ باشد (باید بالاتر از بازده اوراق بدون ریسک باشد، چون سهام ریسکیتر است)، ارزش سهم = (۸۰۰ × ۱٫۲۵) ÷ (۰٫۳۵ − ۰٫۲۵) = ۱٬۰۰۰ ÷ ۰٫۱۰ = ۱۰٬۰۰۰ ریال؛ حدود ۱۷٪ زیر قیمت تابلوی ۱۲٬۰۰۰ ریال.
عدد ساده به نظر میرسد، ولی سه فرض شکننده پشتش است:
- رشد ثابت و پایدار. کمتر شرکتی سود نقدیاش را سالهای متمادی با نرخ ثابت رشد میدهد؛ بیشتر شرکتهای ایرانی سود نقدیشان با نرخ فروش و نرخ خوراک نوسان میکند، نه با یک روند صاف.
- حساسیت شدید به مخرج کسر. فاصلهٔ کوچک بین نرخ بازده موردانتظار و نرخ رشد، مخرج را کوچک میکند و عدد خروجی را منفجر میکند؛ در همین مثال، اگر نرخ رشد را از ۲۵٪ به ۳۰٪ ببری (مخرج از ۰٫۱۰ به ۰٫۰۵)، ارزش سهم از ۱۰٬۰۰۰ به ۲۰٬۸۰۰ ریال میرسد، یعنی بیش از دو برابر، بدون آنکه هیچ عدد واقعی شرکت تغییر کرده باشد.
- نرخ بازده موردانتظار در اقتصاد تورمی مشخص نیست. در بازاری با تورم بالا و نوسان نرخ بهره، انتخاب یک عدد ثابت برای چند سال آینده خودش یک حدس بزرگ است.
به همین دلایل، DDM در بازار ایران بیشتر برای شرکتهای بالغ و باثبات (مثل بعضی بانکها یا شرکتهای زیرساختی با سود نقدی منظم) به کار میرود، نه برای صنایع کالایی و دورهای که سودشان با نرخ جهانی و نرخ دلار بالا و پایین میرود.
این چهار روش را چطور کنار هم بگذارم؟
قاعدهٔ عملی این است: ابزار را با نوع شرکت جفت کن، نه اینکه یک روش را روی همهٔ بازار پیاده کنی.
| نوع شرکت | روش مناسبتر |
|---|---|
| تولیدی معمولی با سود پایدار | P/E نسبی همگروه |
| بانک، لیزینگ، بیمه | P/B |
| هلدینگ و شرکت سرمایهگذاری | P/NAV |
| شرکت بالغ با سود نقدی منظم | DDM |
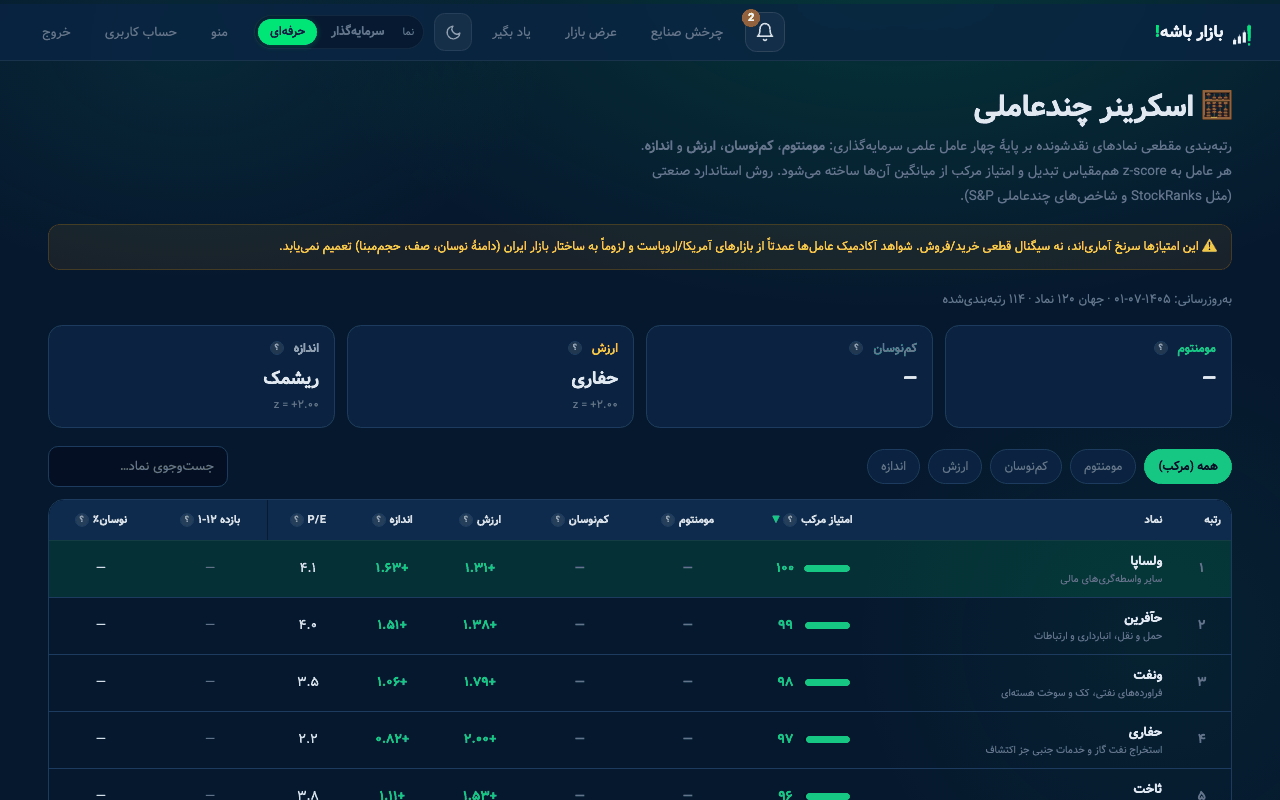
اسکرینر چندعاملی سایت از بازده سود (وارون P/E) بهعنوان یکی از چهار عامل رتبهبندی استفاده میکند، دقیقاً به همین دلیل که برخلاف P/B و NAV، برای همهٔ صنایع یکجور قابل محاسبه است.
پرسشهای پرتکرار
کدام روش «درستترین» است؟
هیچکدام. هر روش فرضهای خودش را دارد و در شرایط خاصی میلنگد. نتیجهٔ قابلاتکاتر از ترکیب چند روش و مقایسه با میانهٔ همگروه میآید، نه از چسبیدن به یک عدد.
چرا دو تحلیلگر برای یک سهم دو «ارزش منصفانه» متفاوت میگویند؟
چون فرضهای ورودی (نرخ رشد، نرخ تنزیل، گروه مقایسه) متفاوت گذاشتهاند. ارزشگذاری خروجی قطعی نیست؛ خروجی یک مدل با فرضهای مشخص است.
P/NAV پایین همیشه یعنی سهم ارزان است؟
نه. در شرکتهای سرمایهگذاری، تخفیف نسبت به NAV بخشی از ماهیت این نوع شرکتهاست و ممکن است هیچوقت از بین نرود. برای قضاوت باید تخفیف امروز را با میانگین تاریخی خودش مقایسه کنی، نه با صفر.
برای شرکت زیانده کدام روش را به کار ببرم؟
P/B یا ارزش داراییها، چون P/E و DDM هر دو به سود مثبت نیاز دارند. سراغ صورتهای مالی به زبان ساده برو و ببین زیان از کجا آمده.
خلاصه
- P/E نسبی سهم را با میانهٔ همگروه میسنجد؛ P/B با ارزش دفتری داراییها.
- P/NAV مخصوص شرکتهای سرمایهگذاری و هلدینگ است؛ تخفیف نسبت به NAV در این شرکتها معمولاً ساختاری است، نه لزوماً فرصت.
- تنزیل سود (DDM) ارزش را از سود نقدی آیندهٔ تنزیلشده میسازد؛ به فرض رشد ثابت و نرخ تنزیل بسیار حساس است.
- هر روش را با نوع شرکت جفت کن: P/E برای تولیدی معمولی، P/B برای بانک، P/NAV برای هلدینگ، DDM برای شرکت بالغ.
- هیچ روشی جای تحلیل کیفی (کیفیت مدیریت، ریسک صنعت، بدهی) را نمیگیرد؛ فقط نقطهٔ شروع مقایسه میسازد.