EPS، P/E و P/S: سه نسبتی که کمتر کسی درست میخواند
EPS سود خالص یک سال تقسیم بر تعداد سهام است و میگوید هر سهم چقدر سود ساخته. P/E قیمت سهم تقسیم بر همان EPS است و میگوید بازار حاضر است چند برابر سود سالانه برای این شرکت بپردازد. P/S ارزش بازار تقسیم بر فروش سالانه است و وقتی به کار میآید که سود منفی یا بیثبات باشد. هر سه نسبتاند، نه حکم؛ کارشان مقایسه است، نه قضاوت بهتنهایی.
EPS دقیقاً چطور حساب میشود؟
سود خالص دوره تقسیم بر تعداد سهام. برای شرکت فرضی ما، فولاد سپیدان، سود خالص سال گذشته ۲٬۰۰۰ میلیارد تومان بود و تعداد سهام ۱۰ میلیارد. پس سود هر سهم ۲۰۰ تومان، یعنی ۲٬۰۰۰ ریال است. چون قیمت تابلو به ریال است، EPS را هم همیشه به ریال بخوان تا تقسیم درست دربیاید.
دو نکته که EPS را جابهجا میکنند بدون آنکه شرکت بهتر یا بدتر شده باشد:
- تغییر تعداد سهام. بعد از افزایش سرمایه، همان سود بر سهام بیشتری تقسیم میشود و EPS پایین میآید. برای همین EPS دورههای قبل با EPS امروز مستقیماً قابل مقایسه نیست. جزئیاتش در افزایش سرمایه و تعدیل قیمت.
- درآمدهای یکباره. فروش یک زمین یا سود یک دعوای حقوقی، EPS یک سال را باد میکند و سال بعد خبری از آن نیست.
چرا EPS تابلو با EPS صورت مالی فرق دارد؟
چون EPS تابلو معمولاً دوازدهماههٔ گذشته (TTM) است، نه سود آخرین سال مالی. TTM یعنی چهار فصل اخیر کنار هم چیده میشوند، حتی اگر وسط سال مالی باشیم.
فرمولش ساده است: سود کل سال مالی قبل − سود دورهٔ مشابه سال قبل + سود دورهٔ جاری امسال.
مثالفولاد سپیدان سال گذشته EPS ۲٬۰۰۰ ریال داشت. در ششماههٔ امسال EPS ۱٬۳۰۰ ریال ساخته، در حالی که ششماههٔ سال قبلش ۹۰۰ ریال بود. پس سود دوازدهماههٔ گذشته میشود ۲٬۰۰۰ − ۹۰۰ + ۱٬۳۰۰ = ۲٬۴۰۰ ریال. با قیمت ۱۲٬۰۰۰ ریال، P/E از ۶ به ۵ میآید — بدون آنکه قیمت تکان خورده باشد.
همین یک محاسبه توضیح میدهد چرا P/E یک نماد روز انتشار صورت مالی ناگهان تغییر میکند: صورت جدید که آمد، یک فصل قدیمی از TTM بیرون میرود و یک فصل تازه جایش مینشیند.
P/E فوروارد چیست و چرا عدد رسمی ندارد؟
P/E فوروارد یعنی قیمت تقسیم بر سود سال پیش رو. در ایران هیچ عدد رسمیای برای سود آینده وجود ندارد، چون از دی ۱۳۹۶ به حکم سازمان بورس، ناشران دیگر مجاز به انتشار پیشبینی سود سالانه نیستند. پس هر P/E فورواردی که میبینی، از جمله عددی که کارت بنیادی تحلیل نماد نشان میدهد، تخمین است و باید با همین برچسب خوانده شود.
تخمینها معمولاً از یکی از دو راه میآیند: سالانهسازی فصلی (سود سال قبل ضرب در نسبت رشد دورهٔ جاری به دورهٔ مشابه) یا سالانهسازی خطی (سود دورهٔ جاری ضرب در دوازده تقسیم بر ماههای سپریشده). روش فصلی دقیقتر است، چون کسبوکارهایی که نیمهٔ دوم سالشان قویتر است با روش خطی خیلی کمبرآورد میشوند.
P/E پایین یعنی سهم ارزان است؟
نه لزوماً. P/E پایین سه معنی کاملاً متفاوت میتواند داشته باشد و کار تحلیلگر تشخیص بین آنهاست:
- واقعاً ارزان است و بازار هنوز متوجه نشده. کمیاب، ولی ممکن.
- بازار انتظار افت سود دارد. سود گذشته بالا بوده چون نرخ جهانی یا نرخ دلار بالا بوده و بازار فکر میکند برنمیگردد. این حالت در شرکتهای کالایی ایران بسیار رایج است.
- ریسکی پشتش هست که در سود دیده نمیشود: بدهی سنگین، دعوای حقوقی، وابستگی به یک مشتری یا مجوزی که ممکن است تمدید نشود.
به همین دلیل P/E را هرگز تنها نخوان. حداقل با میانهٔ P/E همگروه مقایسهاش کن؛ پتروشیمی را با پتروشیمی و بانک را با بانک.
بازده سود چیست و چرا از P/E راحتتر است؟
بازده سود وارون P/E است: EPS ÷ قیمت. برای فولاد سپیدان میشود ۲٬۰۰۰ ÷ ۱۲٬۰۰۰ ≈ ۱۶٫۷٪. مزیتش این است که با نرخهای دیگر همجنس میشود و مستقیم قابل مقایسه است: اگر اوراق خزانه بازده بدون ریسک بالاتری بدهد، بازار از سهم انتظار بیشتری خواهد داشت و P/Eها پایین میآیند.
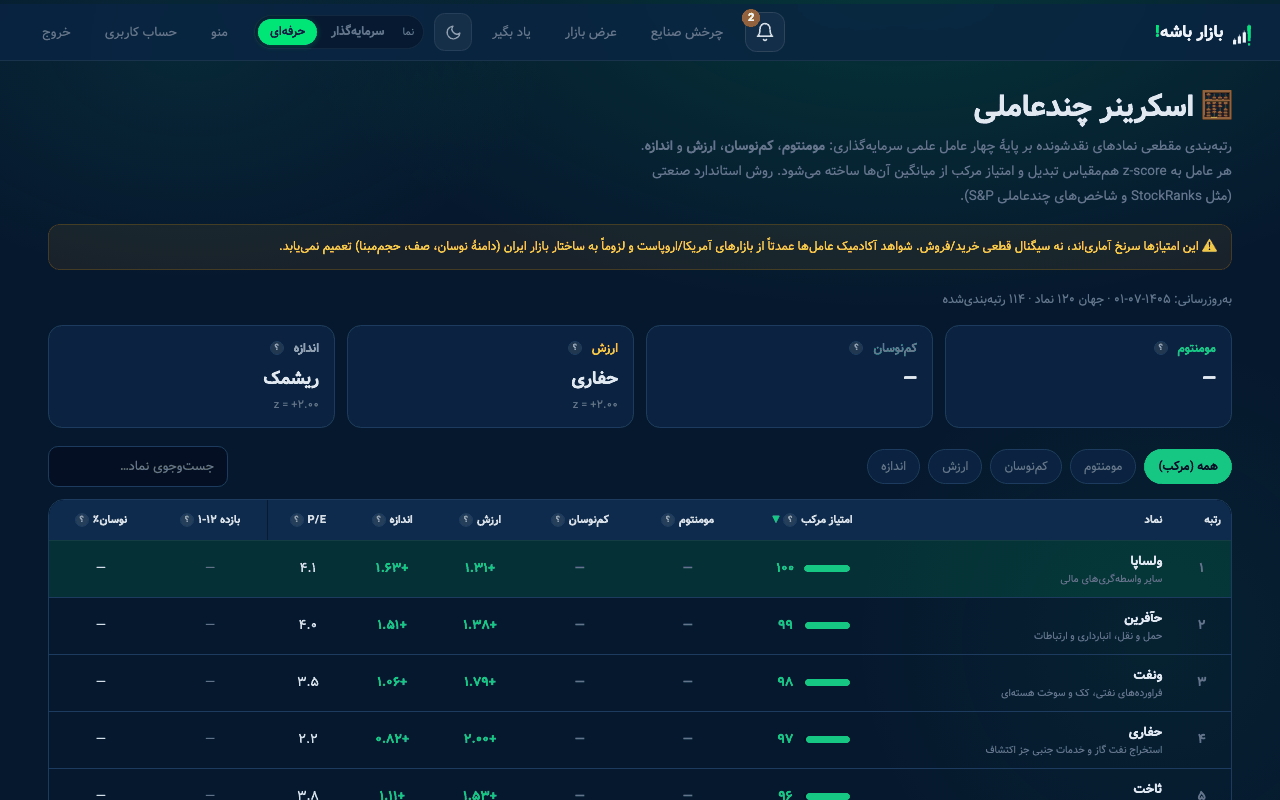
اسکرینر چندعاملی سایت هم دقیقاً از همین عدد بهعنوان «عامل ارزش» استفاده میکند، چون بر خلاف P/E برای شرکتهای زیانده منفی میشود و به بینهایت نمیپرد.
P/S کجا به درد میخورد؟
وقتی سود قابل اتکا نیست. P/S = ارزش بازار ÷ فروش سالانه. برای فولاد سپیدان با ارزش بازار ۱۲٬۰۰۰ میلیارد تومان و فروش سالانهٔ ۱۲٬۰۰۰ میلیارد تومان، P/S برابر ۱ است.
سه موقعیتی که P/S جای P/E را میگیرد:
- شرکت زیانده است و P/E بیمعنی میشود.
- شرکت دورهای است و سودش بین سالها چند برابر بالا و پایین میرود، ولی فروشش باثباتتر است.
- شرکت در حال راهاندازی طرح است و هنوز سود کامل را نشان نمیدهد.
عیبش هم روشن است: فروش بالا با حاشیهٔ سود صفر هیچ ارزشی نمیسازد. پس P/S را همیشه کنار حاشیهٔ سود بخوان.
هشدارسه نسبت این مقاله، هیچکدام پیشبینی قیمت نیستند. کارشان این است که سؤال درست بسازند: «چرا این نماد از همگروهش ارزانتر است؟» جواب آن سؤال جایی بیرون از این نسبتهاست.
پرسشهای پرتکرار
P/E بازار چقدر باید باشد؟
عدد ثابتی ندارد و با نرخ بهره، تورم انتظاری و ریسک سیاسی بالا و پایین میرود. کاری که میشود کرد این است که P/E امروز بازار را با میانگین چندسالهٔ خود بازار ایران مقایسه کنی، نه با بازارهای دیگر.
چرا P/E دو نماد همصنعت اینقدر فرق دارد؟
بهخاطر رشد، کیفیت سود، بدهی و درصد سهام شناور. شرکتی که سودش در حال رشد است یا سهام شناور کمی دارد، معمولاً با P/E بالاتری معامله میشود.
EPS منفی یعنی شرکت ورشکسته است؟
نه. یعنی در آن دوره زیان ساخته. دلیلش میتواند موقتی باشد (توقف تولید، تسعیر ارز) یا ساختاری. برای شرکت زیانده سراغ P/S، ارزش دفتری و جریان نقد برو.
P/E گروه را از کجا بیاورم؟
کارت بنیادی صفحهٔ تحلیل نماد، میانهٔ P/E همگروه و تعداد نمادهای آن گروه را کنار P/E خود نماد نشان میدهد، تا لازم نباشد خودت کل گروه را حساب کنی.
خلاصه
- EPS سود خالص تقسیم بر تعداد سهام است و با افزایش سرمایه رقیق میشود.
- EPS و P/E تابلو دوازدهماههٔ گذشتهاند؛ با انتشار هر صورت مالی یک فصل عوض میشود.
- در ایران پیشبینی سود منتشر نمیشود، پس هر P/E فوروارد تخمین است.
- P/E پایین میتواند فرصت باشد یا هشدار؛ همیشه با میانهٔ همگروه بسنجش.
- بازده سود (وارون P/E) با نرخ اوراق قابل مقایسه است و P/S برای شرکتهای زیانده و دورهای به کار میآید.