صندوق اهرمی چطور کار میکند؟
صندوق اهرمی یک صندوق سهامی است با دو نوع واحد که ریسک را بین دو گروه سرمایهگذار تقسیم میکند. دارندهٔ واحد عادی بازدهی در یک بازهٔ مشخص (کف و سقف) میگیرد و عملاً به صندوق وام میدهد؛ دارندهٔ واحد ممتاز با همان پول قرضگرفته سهام بیشتری میخرد و در عوض کل سود و زیان اضافه مال اوست. نتیجه این است که واحد ممتاز چند برابر بازار بالا و پایین میرود، در هر دو جهت.
اهرم از کجا میآید؟
از جیب دارندگان واحد عادی. صندوق اهرمی دو صف سرمایهگذار دارد:
- واحد عادی با سازوکار صدور و ابطال معامله میشود (روی تابلوی بورس نیست) و در امیدنامه برایش کف و سقف بازده تعریف شده است. اگر بازده صندوق از کف کمتر شود، دارندهٔ واحد عادی باز هم همان کف را میگیرد؛ اگر از سقف بیشتر شود، سهم او در همان سقف میماند.
- واحد ممتاز روی تابلوی بورس مثل یک صندوق قابلمعاملهٔ معمولی خرید و فروش میشود، کف و سقفی ندارد و هرچه از بازده صندوق بعد از پرداخت سهم واحدهای عادی باقی بماند به او میرسد. کسری هم اگر باشد، از دارایی او جبران میشود.
کف و سقف عدد ثابت قانونی نیست و در امیدنامهٔ هر صندوق نوشته میشود؛ در صندوقهای فعال امروز این بازه چند واحد درصد است، مثلاً کفی نزدیک نرخ متداول ابزارهای کمریسک و سقفی کمی بالاتر از آن.
ضریب اهرم یعنی چه و چطور حساب میشود؟
ضریب اهرم میگوید هر درصد حرکت سبد صندوق، چند درصد به سرمایهٔ دارندهٔ واحد ممتاز میرسد. سادهترین شکل محاسبهاش این است:
ضریب اهرم = کل دارایی صندوق ÷ ارزش واحدهای ممتاز
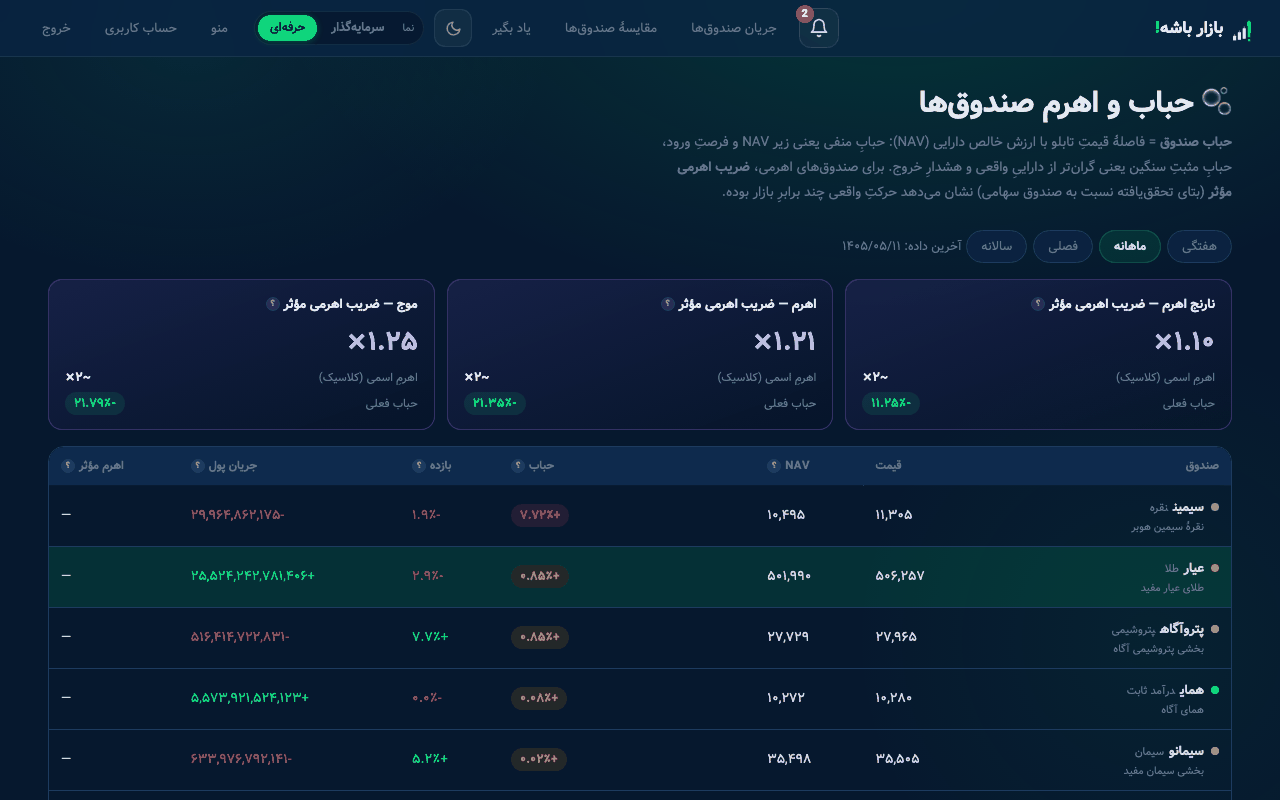
اگر کل دارایی صندوق دو برابر ارزش واحدهای ممتاز باشد، ضریب اهرم حدود دو است. این عدد ثابت نمیماند: با صدور و ابطال واحدهای عادی و با تغییر ارزش سبد، هر روز جابهجا میشود. پس ضریبی که در امیدنامه یا تبلیغ دیدهای، ضریب اسمی است و ضریبی که ریسک واقعی امروزت را تعیین میکند، ضریب مؤثر است.
صفحهٔ حباب و اهرم صندوقها همین ضریب مؤثر را برای صندوقهای اهرمی حساب میکند، نه ضریب اسمی را.
در ریزش بازار دقیقاً چه اتفاقی میافتد؟
اهرم در ریزش سختتر از رشد عمل میکند، چون سهم دارندهٔ واحد عادی اول پرداخت میشود و باقیمانده مال ممتاز است.
مثالصندوقی را فرض کن با ۱٬۰۰۰ میلیارد تومان دارایی: ۵۰۰ میلیارد متعلق به واحدهای عادی و ۵۰۰ میلیارد متعلق به واحدهای ممتاز. ضریب اهرم دو است.
حالت اول، بازار ۱۰٪ بالا میرود. کل دارایی به ۱٬۱۰۰ میلیارد میرسد. برای سادگی فرض کن کف و سقف بازده واحدهای عادی در این دوره هر دو ۱٪ است؛ پس سهم آنها ۵۰۵ میلیارد میشود. برای ممتاز ۵۹۵ میلیارد میماند، یعنی ۱۹٪ سود.
حالت دوم، بازار ۱۰٪ پایین میآید. کل دارایی به ۹۰۰ میلیارد میرسد، ولی سهم واحدهای عادی بهخاطر کف بازده باز هم ۵۰۵ میلیارد است. برای ممتاز ۳۹۵ میلیارد میماند، یعنی ۲۱٪ زیان.
همان حرکت ۱۰ درصدی، در یک جهت ۱۹٪ و در جهت دیگر ۲۱٪ شده است. تفاوت این دو عدد، همان هزینهٔ اهرم است.
هشدار: در ریزشهای طولانی، ضریب اهرم خودش هم بزرگتر میشود. وقتی دارایی ممتاز آب میرود ولی تعهد به واحدهای عادی سر جایش است، نسبت کل دارایی به ارزش ممتاز بالا میرود و زیان روزهای بعد شدیدتر به سرمایهٔ تو میرسد. اهرم در بدترین لحظه بیشترین فشار را میآورد.
چرا حباب واحد ممتاز خطرناکتر از حباب صندوقهای دیگر است؟
چون دو ریسک روی هم مینشیند. واحد ممتاز مثل هر صندوق قابلمعاملهٔ دیگری قیمت تابلو و NAV جدا دارد و بین این دو حباب میافتد. در روزهای خوشبینی بازار، هم سبد صندوق بالا میرود و هم حباب باز میشود؛ یعنی قیمتی که میپردازی دو بار گران شده است.
هنگام برگشت هم همین دو با هم جمع میشوند: سبد افت میکند و حباب جمع میشود. برای همین است که قبل از خرید واحد ممتاز، دیدن حباب اجباریتر از صندوقهای دیگر است. منطق حباب را در حباب صندوق طلا یعنی چه؟ توضیح دادهایم و همان فرمول اینجا هم صادق است.
این صندوق برای چه کسی است؟
برای کسی که سه شرط را با هم دارد: بازار سهام را میشناسد، افت سنگین را تحمل میکند و پولی که گذاشته پول مازاد است. صندوق اهرمی ابزار افزایش ریسک است، نه ابزار «سود بیشتر با همان ریسک».
سه اشتباه رایج را کنار بگذار:
- اهرمی بهجای سهامی. اگر افق زمانیات سهساله است، صندوق سهامی ساده کارت را انجام میدهد. اهرم برای بلندمدت ساخته نشده و هزینهٔ اهرم در دورههای طولانی جمع میشود.
- نادیدهگرفتن ضریب مؤثر. خرید با فرض ضریب دو در حالی که ضریب مؤثر امروز نزدیک سه است، یعنی ریسکی که برایش برنامه نریختهای.
- خرید در اوج حباب. بدترین ترکیب ممکن، حباب بالا بهعلاوهٔ اهرم بالا در انتهای یک موج صعودی است.
اگر واحد عادی را میخری، ماجرا برعکس است: بازده محدودی میگیری و ریسک اصلیات این است که بازده صندوق در سقف قفل شود، پس در بازار صعودی از رشد عقب میمانی. همین است که واحد عادی را به ابزاری شبیه درآمد ثابت تبدیل میکند.
پرسشهای پرتکرار
واحد عادی صندوق اهرمی با صندوق درآمد ثابت چه فرقی دارد؟
از نظر رفتار شبیهاند: هر دو بازده نسبتاً قابلپیشبینی و نوسان کم میدهند. تفاوت در ساختار است؛ در صندوق درآمد ثابت سود از اوراق میآید، در واحد عادی از تعهد بین دو گروه واحد. ضمناً واحد عادی روی تابلو نیست و با صدور و ابطال معامله میشود.
ضریب اهرم چقدر میتواند بالا برود؟
هر صندوق در امیدنامهاش محدودهای برای این نسبت تعریف میکند و مدیر موظف است در همان محدوده بماند؛ ولی عدد واقعی هر روز تغییر میکند. بهجای اتکا به ضریب اسمی، ضریب مؤثر روز را ببین.
واحد ممتاز میتواند کل سرمایه را از بین ببرد؟
زیان میتواند بسیار بزرگ باشد. امیدنامهٔ هر صندوق برای حفظ نسبت واحدهای عادی به ممتاز سازوکارهایی دارد، ولی این سازوکارها زیان را محدود نمیکنند؛ زیان چندبرابری بازار در ریزشهای ممتد کاملاً ممکن است.
چطور بفهمم یک نماد، واحد ممتاز صندوق اهرمی است؟
در امیدنامه و در صفحهٔ معرفی صندوق نوشته شده است. در تابلوی حباب و اهرم صندوقها هم صندوقهای اهرمی جدا مشخصاند و ضریب مؤثرشان کنار حبابشان میآید.
خلاصه
- صندوق اهرمی دو نوع واحد دارد: عادی با کف و سقف بازده، و ممتاز با سود و زیان چندبرابری.
- واحد عادی با صدور و ابطال معامله میشود و واحد ممتاز روی تابلوی بورس.
- ضریب اهرم برابر است با کل دارایی صندوق تقسیم بر ارزش واحدهای ممتاز و هر روز تغییر میکند.
- در ریزش، زیان ممتاز از سود متناظرش در رشد بیشتر است، چون سهم واحد عادی اول پرداخت میشود.
- پیش از خرید، حباب و ضریب اهرمی مؤثر را با هم ببین؛ این ابزار برای پول مازاد و افق کوتاه است.