انواع صندوق در ایران: کدام صندوق برای کدام پول؟
صندوقها را با چیزی که میخرند دستهبندی میکنند. سه خانوادهٔ اصلی و پرکاربرد «درآمد ثابت»، «سهامی» و «مختلط» هستند و بعد از آنها صندوق طلا میآید که پشتوانهاش گواهی سپردهٔ شمش و سکه است. بقیهٔ انواع — اهرمی، بخشی، شاخصی، صندوق در صندوق، املاک و مستغلات و جسورانه — تخصصیترند و هر کدام برای یک کار مشخص ساخته شدهاند. انتخاب درست از روی نام صندوق شروع نمیشود، از روی این پرسش شروع میشود که این پول را کی لازم داری.
سه خانوادهٔ اصلی صندوق کداماند؟
تفاوتشان در سهم سهام از سبد است، و همین سهم است که نوسان را میسازد.
صندوق درآمد ثابت بیشتر پولش را اوراق بدهی و سپردهٔ بانکی میخرد؛ طبق مقررات فعلی دستکم ۸۵٪ دارایی باید همینها باشد و فقط بخش کوچکی (حدود یکدهم یا کمتر) سهام میشود. بازده نسبتاً قابلپیشبینی نزدیک سود بانکی (و معمولاً کمی بهتر) میدهد و نوسان روزانهاش ناچیز است. جای مناسب پول احتیاطی و پولهای کوتاهمدت است، اما در بلندمدت معمولاً از تورم عقب میماند. جزئیاتش در صندوق درآمد ثابت: جایگزین سپردهٔ بانکی؟ آمده است.
صندوق سهامی طبق مقررات دستکم ۷۰٪ داراییاش را در سهام و حق تقدم سهام میگذارد. پتانسیل رشد بلندمدتش از بقیه بیشتر است، اما با نوسان زیاد؛ افت ۲۰ تا ۳۰ درصدی در مسیرش طبیعی است و پول کوتاهمدت را نباید در آن گذاشت.
صندوق مختلط بین این دو میایستد: ۴۰٪ تا ۶۰٪ سبدش سهام است و بقیه اوراق با درآمد ثابت. برای کسی که نوسان صندوق سهامی را برنمیتابد ولی میخواهد از رشد بازار هم جا نماند.
صندوق طلا چه چیزی در سبدش دارد؟
صندوق طلا با پول تو گواهی سپردهٔ شمش و سکهٔ بورس کالا میخرد، نه طلای دستساز. طبق مقررات دستکم ۷۰٪ داراییاش باید گواهی سپردهٔ شمش یا سکهٔ طلا باشد؛ تا ۲۰٪ میتواند اوراق مشتقهٔ مبتنی بر طلا (آتی و اختیار معامله) باشد و باقیمانده معمولاً اوراق با درآمد ثابت است. همین قاعده است که باعث میشود قیمت واحد صندوق تقریباً پابهپای طلا حرکت کند.
در سالهای گذشته سپر خوبی در برابر تورم و پرشهای دلار بوده؛ در عوض نوسانش متوسط است و مهمتر از آن، حباب میگیرد. قیمت تابلو میتواند از ارزش واقعی داراییهای پشتش جلو بزند و همین چند درصد، بازده چند ماهت را ببلعد. قبل از خرید حتماً حباب صندوق طلا را بخوان.
صندوق اهرمی، بخشی، شاخصی و صندوق در صندوق چه میکنند؟
سه نوع اول سهامیاند با یک قید اضافه؛ نوع چهارم بهجای سهم، واحد صندوقهای دیگر را میخرد.
- اهرمی: دو نوع واحد دارد. واحد عادی با صدور و ابطال معامله میشود و کف و سقف بازده مشخصی میگیرد؛ واحد ممتاز روی تابلوی بورس معامله میشود و سود و زیان اهرمی مال اوست. نوسانش چند برابر بازار است و صندوق اهرمی چطور کار میکند؟ کل ماجرا را باز میکند.
- بخشی: فقط در یک صنعت سرمایهگذاری میکند، مثل فلزات یا پتروشیمی یا دارو. تنوعش از صندوق سهامی کمتر است، پس اگر آن صنعت زمین بخورد، جای دیگری برای جبران نداری.
- شاخصی: سبدش را طوری میچیند که رفتار یک شاخص (مثلاً شاخص کل یا شاخص سی شرکت بزرگ) را تکرار کند. مدیرش سهم انتخاب نمیکند، پس هزینهٔ مدیریتش معمولاً پایینتر است.
- صندوق در صندوق: بهجای سهم، واحد چند صندوق دیگر را میخرد. یک لایه تنوع اضافه میکند، ولی یک لایه هزینه هم اضافه میکند.
دو تای آخر را در صندوقهای بخشی و شاخصی با جزئیات بیشتری مقایسه کردهایم.
صندوق املاک و جسورانه به درد چه کسی میخورد؟
این دو برای پولی هستند که سالها کار ندارد و صاحبش با نقدشوندگی کم مشکلی ندارد.
صندوق املاک و مستغلات روی ملک اداری، تجاری و مسکونی سرمایهگذاری میکند و درآمدش عمدتاً از اجاره و ارزشگذاری دوبارهٔ ملک میآید. اساسنامهاش در سالهای اخیر تصویب شد و چند صندوق از این نوع روی تابلو معامله میشوند. برای کسی که میخواهد بدون خرید یک ملک کامل در بازار مسکن سهم داشته باشد.
صندوق جسورانه در شرکتهای نوپا و طرحهای فناورانه سرمایهگذاری میکند. بازدهاش نامطمئن است، دورهاش چند ساله است و بخشی از سرمایهگذاریهایش قاعدتاً به نتیجه نمیرسد. جای پول تازهکار نیست.
در کنار اینها صندوقهای تخصصی دیگری هم مجوز دارند: تضمین اصل سرمایه، بازارگردانی، نیکوکاری، تأمین مالی پروژه و بازنشستگی. تازهکار عملاً با هیچکدامشان کار ندارد.
کدام صندوق برای کدام پول است؟
قاعده ساده است: افق زمانی پول، نوع صندوق را تعیین میکند، نه بازده سال گذشتهاش.
| نوع صندوق | ترکیب دارایی | نوسان | افق مناسب پول |
|---|---|---|---|
| درآمد ثابت | دستکم ۸۵٪ اوراق و سپرده | خیلی کم | زیر ۱ سال، پول احتیاطی |
| مختلط | ۴۰٪ تا ۶۰٪ سهام | متوسط | ۱ تا ۳ سال |
| سهامی | دستکم ۷۰٪ سهام | زیاد | بالای ۳ سال |
| شاخصی | سبد یک شاخص | زیاد | بالای ۳ سال |
| بخشی | سهام یک صنعت | زیاد | بالای ۳ سال، با آگاهی از صنعت |
| طلا | دستکم ۷۰٪ گواهی شمش و سکه | متوسط | ۱ سال به بالا، سپر تورمی |
| صندوق در صندوق | واحد چند صندوق | بسته به ترکیب | ۱ سال به بالا |
| اهرمی (واحد ممتاز) | سهام + اهرم | خیلی زیاد | کوتاهمدت، فقط حرفهای |
| املاک و مستغلات | ملک و درآمد اجاره | کم تا متوسط | چند ساله |
| جسورانه | شرکتهای نوپا | نامشخص و بالا | چند ساله، پول مازاد |
مثال۳۰۰ میلیون تومان داری؛ ۵۰ میلیون پول احتیاطی زندگی است، ۱۰۰ میلیون را دو سال دیگر برای ودیعهٔ خانه لازم داری و ۱۵۰ میلیون پول بلندمدت است. تقسیم منطقی این است: ۵۰ میلیون در صندوق درآمد ثابت (هر وقت خواستی بفروش)، ۱۰۰ میلیون در صندوق مختلط یا ترکیب درآمد ثابت و طلا، و ۱۵۰ میلیون در صندوق سهامی یا شاخصی. اگر جای این سه را عوض کنی، همان پول ودیعه است که ممکن است در بدترین ماه بازار لازمت شود.
هشدار: «اهرمی» اسم یک صندوق پرریسک است، نه نسخهٔ بهتر صندوق سهامی. همانقدر که در رشد بازار جلو میزند، در ریزش هم چند برابر عقب میرود.
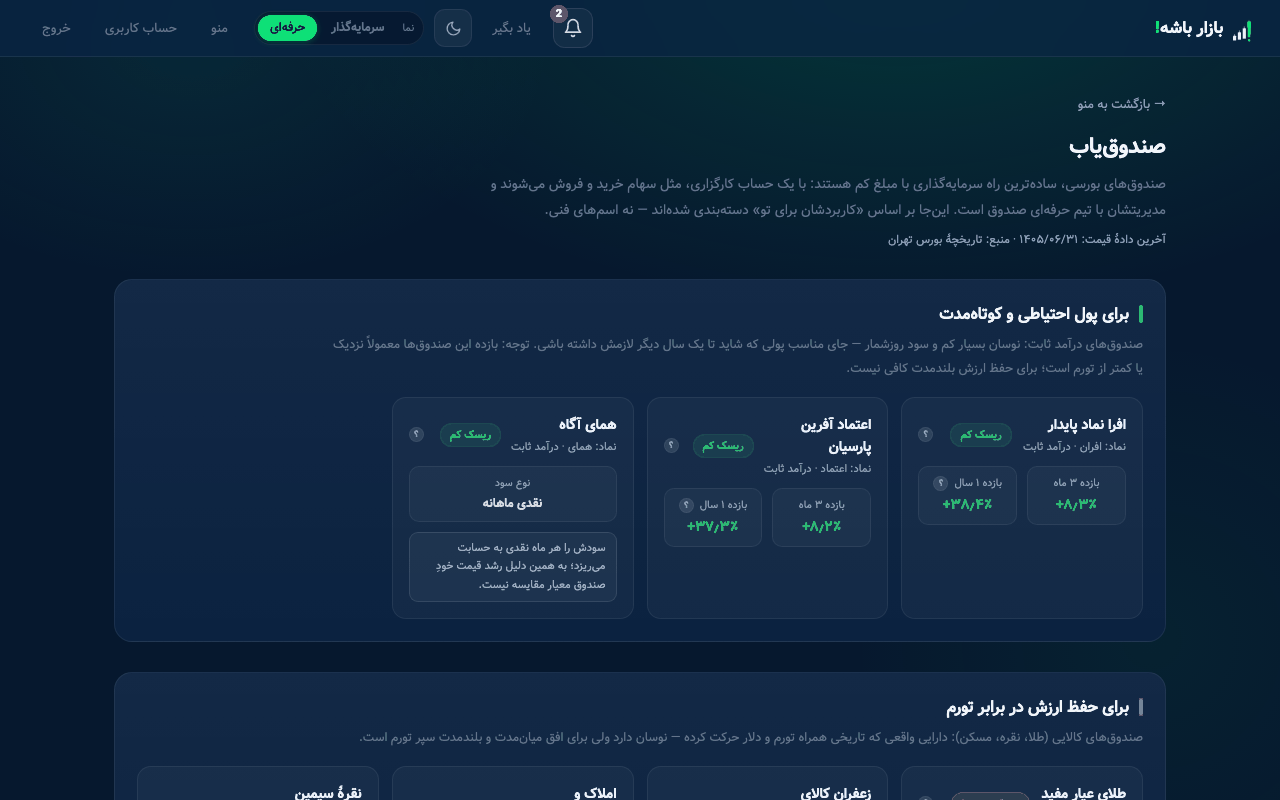
ترکیب درست این انواع به هدف و افق تو بستگی دارد و همان کاری است که سبدچین هوشمند انجام میدهد. برای انتخاب بین صندوقهای یک گروه هم مقایسهٔ صندوقها چکلیست دارد.
پرسشهای پرتکرار
فرق صندوق شاخصی با صندوق سهامی چیست؟
صندوق سهامی مدیر فعال دارد و سهمها را خودش انتخاب میکند؛ صندوق شاخصی فقط سبد یک شاخص را تکرار میکند. نتیجه این است که صندوق شاخصی معمولاً هزینهٔ کمتری دارد و بازدهش به شاخص نزدیک میماند، ولی هیچوقت خیلی از آن جلو نمیزند.
میتوانم همزمان چند نوع صندوق داشته باشم؟
بله و در بیشتر موارد درستتر هم همین است. ترکیب درآمد ثابت و طلا و سهامی، هم نوسان سبد را کم میکند و هم پول هر افق را سر جای خودش میگذارد.
صندوق طلا بهتر است یا گواهی سپردهٔ طلا؟
بستگی به کاری دارد که میخواهی بکنی. صندوق طلا سادهتر است و مثل هر نماد بورسی در سامانهٔ معاملاتی خریده میشود؛ گواهی سپرده در بورس کالا معامله میشود و باید دسترسیاش را در کارگزاری فعال کنی، ولی مستقیمتر به خود شمش و سکه وصل است. مقایسهٔ کاملش در صندوق طلا، گواهی سپرده یا طلای فیزیکی؟ است.
اسم صندوقها را از کجا بفهمم کدام نوعاند؟
از نماد نمیشود فهمید. نوع هر صندوق در امیدنامهاش نوشته شده و در صندوقیاب و سایتهای اطلاعرسانی صندوقها هم دستهبندیشده میآید.
خلاصه
- سه خانوادهٔ اصلی: درآمد ثابت (دستکم ۸۵٪ اوراق و سپرده)، مختلط (۴۰٪ تا ۶۰٪ سهام) و سهامی (دستکم ۷۰٪ سهام).
- صندوق طلا دستکم ۷۰٪ گواهی سپردهٔ شمش و سکه دارد و حبابش معمولاً از بقیه بزرگتر است؛ پیش از خرید حتماً ببینش.
- اهرمی، بخشی و شاخصی سهامیاند با یک قید اضافه و صندوق در صندوق واحد صندوقهای دیگر را میخرد؛ اهرمی پرریسکترین است.
- املاک و جسورانه پول چندساله میخواهند و نقدشوندگی کمتری دارند.
- نوع صندوق را افق زمانی پول تعیین میکند، نه بازده سال گذشتهٔ صندوق.