نقدینگی و پایهٔ پولی: پول از کجا میآید؟
نقدینگی یعنی مجموع پولی که دست مردم و بنگاههاست: اسکناس و مسکوک در دست مردم، بهعلاوهٔ همهٔ سپردههای بانکی. پایهٔ پولی چیز دیگری است؛ فقط پولی است که مستقیماً بانک مرکزی خلق کرده. فاصلهٔ این دو را نظام بانکی با وامدهی پر میکند و نسبت آنها را «ضریب فزاینده» مینامند. اگر بخواهی بفهمی تورم و دلار از کجا سوخت میگیرند، باید هر سه عدد را با هم ببینی، نه فقط یکی را.
نقدینگی از چه اجزایی تشکیل شده است؟
از دو بخش: پول و شبهپول.
- پول شامل اسکناس و مسکوک در دست مردم بهعلاوهٔ سپردههای دیداری است؛ یعنی پولی که همین حالا خرجکردنی است (حساب جاری، کارت بانکی).
- شبهپول سپردههای غیردیداری است؛ سپردهٔ مدتدار و پسانداز که برای خرجکردن باید اول آزاد شود.
جمع این دو میشود نقدینگی. نسبت پول به شبهپول خودش سیگنال دارد: وقتی سهم پول بالا میرود، یعنی مردم پولشان را از سپردهٔ بلندمدت بیرون کشیدهاند و آمادهٔ خرج یا خرید داراییاند. این همان چیزی است که بازار به آن «پول داغ» میگوید و اغلب پیش از موجهای قیمتی در دلار و مسکن و سهام دیده میشود.
تعریفواحد آمار پولی ایران «همت» است، یعنی هزار میلیارد تومان. وقتی میخوانی نقدینگی فلانقدر همت شده، هر واحد آن هزار میلیارد تومان است.
پایهٔ پولی با نقدینگی چه فرقی دارد؟
پایهٔ پولی، که به آن «پول پرقدرت» هم میگویند، فقط بدهی بانک مرکزی است: اسکناس و مسکوک در گردش بهعلاوهٔ سپردهٔ بانکها نزد بانک مرکزی. این تنها پولی است که بانک مرکزی مستقیماً خلق میکند.
پایهٔ پولی از سه مسیر بزرگ میشود و دیدن سهم هر مسیر مهمتر از خود عدد رشد است:
| منشأ رشد پایهٔ پولی | یعنی چه | خوانش اقتصادی |
|---|---|---|
| خالص داراییهای خارجی | ورود ارز و طلا به ترازنامهٔ بانک مرکزی | پشتوانهدار؛ کمفشارترین نوع خلق پول |
| خالص بدهی دولت به بانک مرکزی | تأمین کسری بودجه از بانک مرکزی | پرفشارترین نوع؛ مستقیم به تورم میرسد |
| بدهی بانکها به بانک مرکزی | اضافهبرداشت و اعتبارگیری بانکها | نشانهٔ ناترازی بانکی |
اگر پایهٔ پولی رشد کند ولی سهم بزرگ رشد از دارایی خارجی باشد، فشار تورمیاش کمتر از حالتی است که همان رشد از بدهی دولت آمده باشد. صفحهٔ «بازار پول و نقدینگی» در بازار باشه دقیقاً همین تجزیه را از گزارش ماهانهٔ بانک مرکزی میسازد و سهم هر منشأ را در طول زمان میکشد.
ضریب فزاینده یعنی چه؟
یعنی هر یک واحد پول بانک مرکزی، در نهایت چند واحد نقدینگی میسازد. فرمولش ساده است: نقدینگی تقسیم بر پایهٔ پولی.
سازوکارش این است: وقتی کسی صد میلیون تومان در بانک میگذارد، بانک بخشی را بهعنوان ذخیرهٔ قانونی کنار میگذارد و بقیه را وام میدهد. آن وام دوباره جایی سپرده میشود و دور بعد تکرار میشود. پس بخش بزرگ نقدینگی را بانکهای تجاری با وامدهی خلق میکنند، نه چاپخانهٔ بانک مرکزی.
مثالطبق گزارش بانک مرکزی، در اسفند ۱۴۰۴ پایهٔ پولی حدود ۲٬۲۰۰ همت و نقدینگی حدود ۱۵٬۶۰۰ همت بود؛ یعنی ضریب فزاینده حدود ۷. حالا اگر بانک مرکزی ۱۰۰ همت به پایهٔ پولی اضافه کند و ضریب ثابت بماند، نقدینگی نه ۱۰۰ همت، بلکه حدود ۷۰۰ همت بزرگ میشود. همین ضربشدن است که باعث میشود یک کسری بودجهٔ بهظاهر کوچک، چند برابر خودش به نقدینگی اضافه کند.
بالا رفتن ضریب فزاینده معمولاً یعنی بانکها تهاجمیتر وام میدهند یا ذخایر اضافیشان کم شده. پایین آمدنش یعنی انقباض اعتباری.
رشد نقدینگی چطور به تورم میرسد؟
از راه هویت مقداری پول: حاصلضرب حجم پول در سرعت گردش آن برابر است با حاصلضرب سطح قیمتها در تولید حقیقی. اگر همین رابطه را به زبان نرخ رشد بنویسی، به یک تقریب کاربردی میرسی:
تورم ≈ رشد نقدینگی + تغییر سرعت گردش پول − رشد تولید حقیقی
یعنی اگر نقدینگی سالی ۴۰٪ رشد کند، تولید حقیقی ۳٪ رشد کند و سرعت گردش ثابت بماند، لنگر تورمی میانمدت حوالی ۳۷٪ مینشیند. این یک لنگر شش تا هجدهماهه است، نه پیشبینی ماه بعد.
هشدارضعف این رابطه در «سرعت گردش» است. سرعت گردش قابل مشاهدهٔ مستقیم نیست و در دورههای بیاعتمادی بالا میرود، چون مردم پول را زودتر خرج یا تبدیل به دارایی میکنند. به همین دلیل صفحهٔ سایت این لنگر را با سه فرض سرعت گردش (کاهنده، ثابت، فزاینده) نشان میدهد و عمداً یک عدد قطعی نمیدهد.
نکتهٔ دوم تأخیر است. رشد نقدینگی امروز معمولاً با چند فصل تأخیر در شاخص قیمتها دیده میشود، و اول در داراییهایی مینشیند که سریع تجدید قیمت میشوند: دلار، طلا، مسکن و سهام. برای همین ممکن است ماهها رشد نقدینگی بالا باشد و تورم نقطهبهنقطه هنوز آرام به نظر برسد.
نقدینگی و نرخ ارز چه ربطی دارند؟
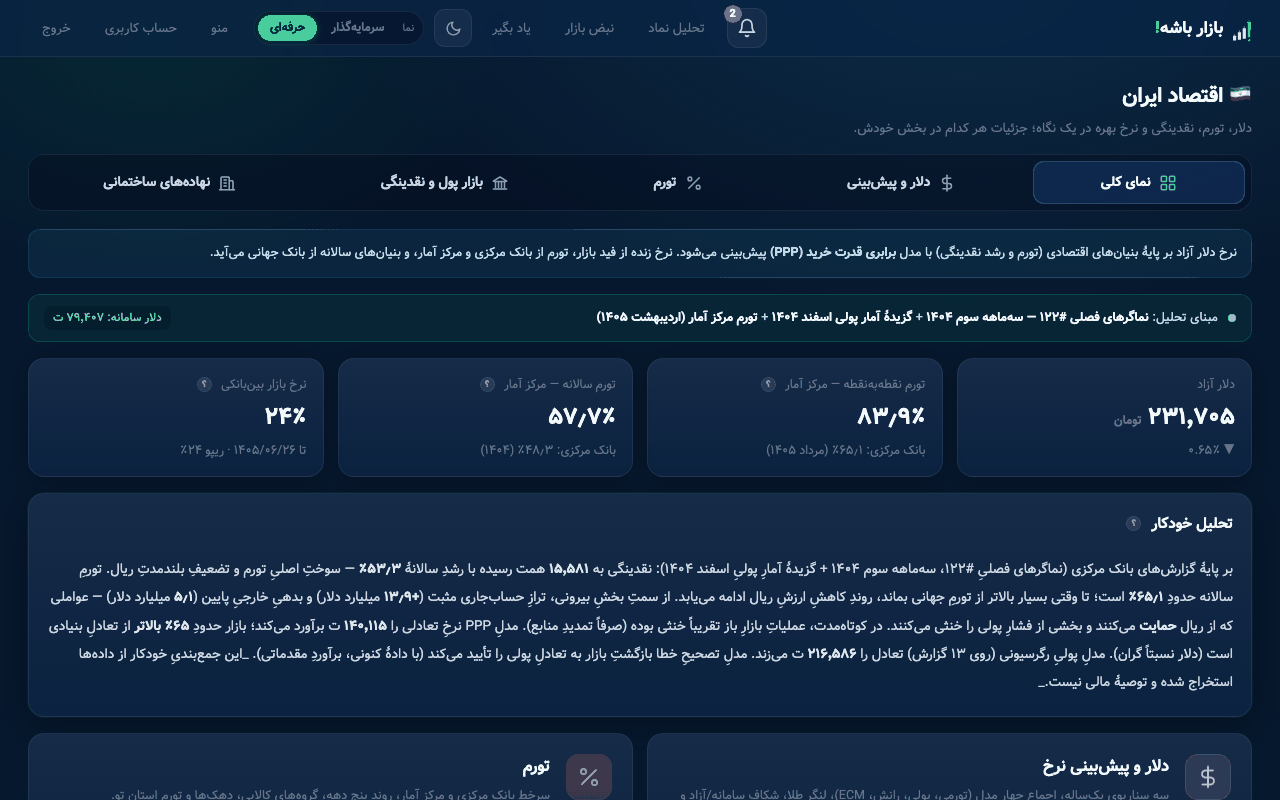
ریال بیشتر در برابر پشتوانهٔ ارزی ثابت، یعنی فشار کاهش ارزش ریال. یکی از سنجههایی که صفحهٔ سایت میسازد، نسبت نقدینگی به خالص داراییهای خارجی بانک مرکزی است: هرچه این نسبت بزرگتر شود، هر واحد پشتوانهٔ ارزی باید بار ریال بیشتری را بکشد.
این یک شاخص روند است، نه نرخ ارز ضمنی؛ چون دارایی خارجی در ترازنامه با نرخ رسمی ثبت میشود و عددش با نرخ آزاد قابل مقایسه نیست. همین نسبت اما یکی از ورودیهای سه سناریوی دلار در پیشبینی دلار با برابری قدرت خرید است.
چه چیزی را باید ماهانه دنبال کنی؟
چهار عدد کافی است، و هر چهار تا در گزارش ماهانهٔ بانک مرکزی هست:
- رشد دوازدهماههٔ نقدینگی
- رشد دوازدهماههٔ پایهٔ پولی
- ضریب فزاینده و جهت حرکتش
- سهم هر منشأ (دارایی خارجی، بدهی دولت، بدهی بانکها) از رشد
اگر رشد پایهٔ پولی از رشد نقدینگی جلو بزند، یعنی موتور خلق پول از بانک مرکزی است نه از بانکها؛ این حالت تورمیتر است. عکسش یعنی رشد از سمت اعتبارات بانکی میآید. اثر این دو بر نرخ بهره و بورس را در نرخ بهرهٔ بینبانکی و اثرش بر بورس دنبال کن.
پرسشهای پرتکرار
«چاپ پول» دقیقاً یعنی چه؟
در گفتار روزمره یعنی رشد پایهٔ پولی، مخصوصاً وقتی از مسیر بدهی دولت به بانک مرکزی باشد. اسکناس فیزیکی سهم کوچکی از پول امروز است؛ بخش عمدهٔ خلق پول ثبت حسابداری در ترازنامهٔ بانکهاست، نه چاپ کاغذ.
رشد نقدینگی بالا همیشه یعنی تورم بالا؟
در بلندمدت بله، ولی نه ماهبهماه. اگر تولید حقیقی همزمان رشد کند یا سرعت گردش پول پایین بیاید، بخشی از رشد نقدینگی جذب میشود. در اقتصاد پرتورم این جذب معمولاً کوچک است و پیوند پول و تورم نزدیک به یکبهیک میشود.
این آمار کجا منتشر میشود و با چه تأخیری؟
بانک مرکزی آمار پولی و بانکی را بهصورت ماهانه و فصلی منتشر میکند و معمولاً چند ماه تأخیر دارد. بازار باشه همین گزارشها را نگه میدارد و روند را از روی آنها میسازد، پس عددی که میبینی همیشه برای آخرین ماه منتشرشده است، نه امروز.
کاهش ضریب فزاینده خبر خوبی است؟
بستگی دارد. کاهشش معمولاً یعنی وامدهی کند شده یا ذخایر بانکها بالا رفته؛ این جلوی رشد نقدینگی را میگیرد ولی میتواند نشانهٔ انقباض اعتبار و فشار بر تولید هم باشد.
خلاصه
- نقدینگی برابر پول بهعلاوهٔ شبهپول است؛ پایهٔ پولی فقط پولی است که بانک مرکزی خلق کرده.
- ضریب فزاینده نسبت این دو است و نشان میدهد نظام بانکی پول بانک مرکزی را چند برابر کرده.
- منشأ رشد پایهٔ پولی از خود نرخ رشد مهمتر است: بدهی دولت تورمیترین مسیر است.
- تورم میانمدت تقریباً برابر رشد نقدینگی منهای رشد تولید است، با عدم قطعیت بزرگ روی سرعت گردش پول.
- رشد نقدینگی اول در داراییهای سریعواکنش (دلار، طلا، سهام) مینشیند و با تأخیر در شاخص قیمتها.