پیشبینی دلار با برابری قدرت خرید
حرف برابری قدرت خرید نسبی ساده است: اگر قیمتها در ایران سالی پنجاه درصد و در آمریکا سالی سه درصد بالا بروند، نرخ برابری ریال و دلار هم باید تقریباً به همان نسبت جابهجا شود، وگرنه یکی از دو پول گران یا ارزان مانده است. این قاعده پیشبینی هفتهٔ بعد را به تو نمیدهد؛ چیزی که میدهد یک لنگر است که با آن میفهمی نرخ امروز نسبت به تورم انباشته عقب است یا جلو. صفحهٔ «دلار و پیشبینی» بازار باشه روی همین لنگر ساخته شده، با چند مدل موازی که عمداً کنار هم نگه داشته شدهاند.
برابری قدرت خرید دقیقاً چه میگوید؟
دو نسخه دارد و فقط نسخهٔ دوم برای ایران قابل استفاده است.
- برابری مطلق میگوید یک سبد یکسان کالا باید در هر دو کشور قیمت یکسان داشته باشد. در دنیای واقعی به دلیل هزینهٔ حمل، تعرفه، خدمات غیرقابل مبادله و تحریم، هیچوقت برقرار نیست.
- برابری نسبی ادعای ملایمتری دارد: لازم نیست سطح قیمتها برابر باشد، کافی است تغییر نرخ ارز با تفاضل تورم دو کشور هماهنگ باشد.
فرمول کاربردی نسخهٔ نسبی این است:
نرخ منصفانهٔ سال بعد = نرخ امروز × (۱ + تورم ایران) ÷ (۱ + تورم آمریکا)
مثالنرخ پایه را ۱۰۰٬۰۰۰ تومان بگیر (عدد فرضی برای نشاندادن روش). اگر تورم ایران در آن سال ۵۰٪ و تورم آمریکا ۳٪ باشد، نرخ منصفانهٔ سال بعد میشود ۱۰۰٬۰۰۰ ضرب در ۱٫۵۰ تقسیم بر ۱٫۰۳، یعنی حدود ۱۴۵٬۶۰۰ تومان. رانش سالانهٔ مدل میشود حدود ۴۵٫۶٪، نه ۴۷٪؛ چون تفاضل تورم تقسیم است، نه تفریق.
توجه کن که این عدد «پیشبینی» نیست، «رانش» است: سرعتی که نرخ ارز فقط برای جبران تورم باید داشته باشد تا قدرت خرید نسبی ثابت بماند.
مدل سایت چطور این لنگر را به یک منحنی تبدیل میکند؟
با چهار قدم که همه در صفحهٔ سایت قابل دیدناند.
- لنگر امروز. منحنی نرخ منصفانه روی نرخ آزاد امروز لنگر میخورد، نه روی یک عدد تاریخی. یعنی مدل ادعا نمیکند امروز نرخ اشتباه است؛ از همینجا شروع میکند.
- بازسازی گذشته. با همان فاکتور سالانهٔ تفاضل تورم، منحنی تا حدود چهار سال به عقب بازسازی میشود تا ببینی نرخ واقعی بازار در هر مقطع بالای منحنی بوده یا زیر آن.
- پیشبینی هجدهماهه. رانش آینده از میانگین هندسی سه سال اخیر تفاضل تورم گرفته میشود و منحنی خطچین به جلو کشیده میشود، همراه یک باند عدم قطعیت که پهنایش از پراکندگی همان سالها میآید.
- نرخ تعادلی بنیادی. جدا از منحنی، یک عدد مستقل هم حساب میشود: نرخ یک سال پایه که با تورم انباشتهٔ نسبی تا امروز بزرگ شده. سال پایهٔ مدل ۱۳۹۷ است با نرخ آزاد پایان سال حدود ۱۳٬۰۰۰ تومان، چون آغاز دورهٔ تحریمی و پرتورم کنونی است. سقف بازه همین عدد بهعلاوهٔ ۳۰٪ است، برای دیدگاهی که دلار سال پایه را سرکوبشده میداند. فاصلهٔ نرخ بازار با این عدد همان «شکاف» است.
چرا سایت دو نرخ تورم را جداگانه به مدل میدهد؟
چون دو منبع رسمی تورم داریم و هر کدام مسیر متفاوتی میسازد. مدل یکبار با سری بانک مرکزی اجرا میشود و یکبار با سری مرکز آمار، و هر دو خروجی کنار هم نشان داده میشوند. فاصلهٔ دو هدف، دقیقاً اثر خالص «کدام منبع تورم» است و بقیهٔ اجزای مدل بینشان مشترک است. تفاوت این دو منبع را در تورم چطور اندازهگیری میشود؟ توضیح دادهایم.
چرا یک مدل کافی نیست؟
چون هیچ مدل نرخ ارزی بهتنهایی قابل اعتماد نیست و ترکیب چند پیشبینی مستقل، خطا را کم میکند. صفحهٔ سایت سه مدل مستقل را در افقهای سه، شش و دوازدهماهه با میانگین ساده ترکیب میکند و پراکندگی آنها را بهعنوان معیار عدم قطعیت گزارش میدهد.
| مدل | ورودی اصلی | چه میگوید | ضعف اصلی |
|---|---|---|---|
| برابری قدرت خرید | تفاضل تورم ایران و آمریکا | نرخ باید تورم را جبران کند | در کوتاهمدت خطای بزرگ دارد |
| مدل پولی | رابطهٔ لگاریتمی دلار با نقدینگی | پول بیشتر، ریال ارزانتر | به دادههای کمتعداد فصلی وابسته است |
| مدل رانش | فقط تاریخ خود نرخ دلار | روند بلندمدت کاهش ارزش ریال ادامه دارد | هیچ متغیر بنیادی نمیبیند |
کنار این سه، دو لنگر کمکی هم در صفحه هست: دلار ضمنی طلا که از انس جهانی و قیمت طلای داخلی استخراج میشود و لنگری مستقل از خود بازار ارز است، و مدل تصحیح خطا که میسنجد شکاف نرخ از تعادل پولی با چه سرعتی بسته میشود.
از کجا بفهمیم این مدلها واقعاً کار میکنند؟
از آزمون گذشته. یک قاعدهٔ سختگیرانه در ادبیات نرخ ارز وجود دارد: هیچ مدلی را نباید بهتر از «گام تصادفی» فرض کرد مگر اینکه ثابت شود. گام تصادفی یعنی سادهترین پیشبینی ممکن: نرخ فردا همان نرخ امروز است.
صفحهٔ سایت برای هر مدل، پیشبینی خارج از نمونه میسازد (یعنی مدل را فقط با دادههای تا لحظهٔ پیشبینی آموزش میدهد) و خطایش را با خطای گام تصادفی مقایسه میکند. نسبت این دو خطا عدد کلیدی کارنامه است: کمتر از یک یعنی مدل ارزش افزوده داشته، بیشتر از یک یعنی نداشته.
نکتهدر اقتصادی با کاهش ارزش پول پرشتاب، انتظار میرود مدلهای رانشدار از گام تصادفی بهتر باشند، چون رانش واقعاً وجود دارد. همین نتیجه در بازارهای ارز کشورهای کمتورم معمولاً برقرار نیست. پس کارنامهٔ خوب این مدلها را به ارزهای دیگر تعمیم نده.
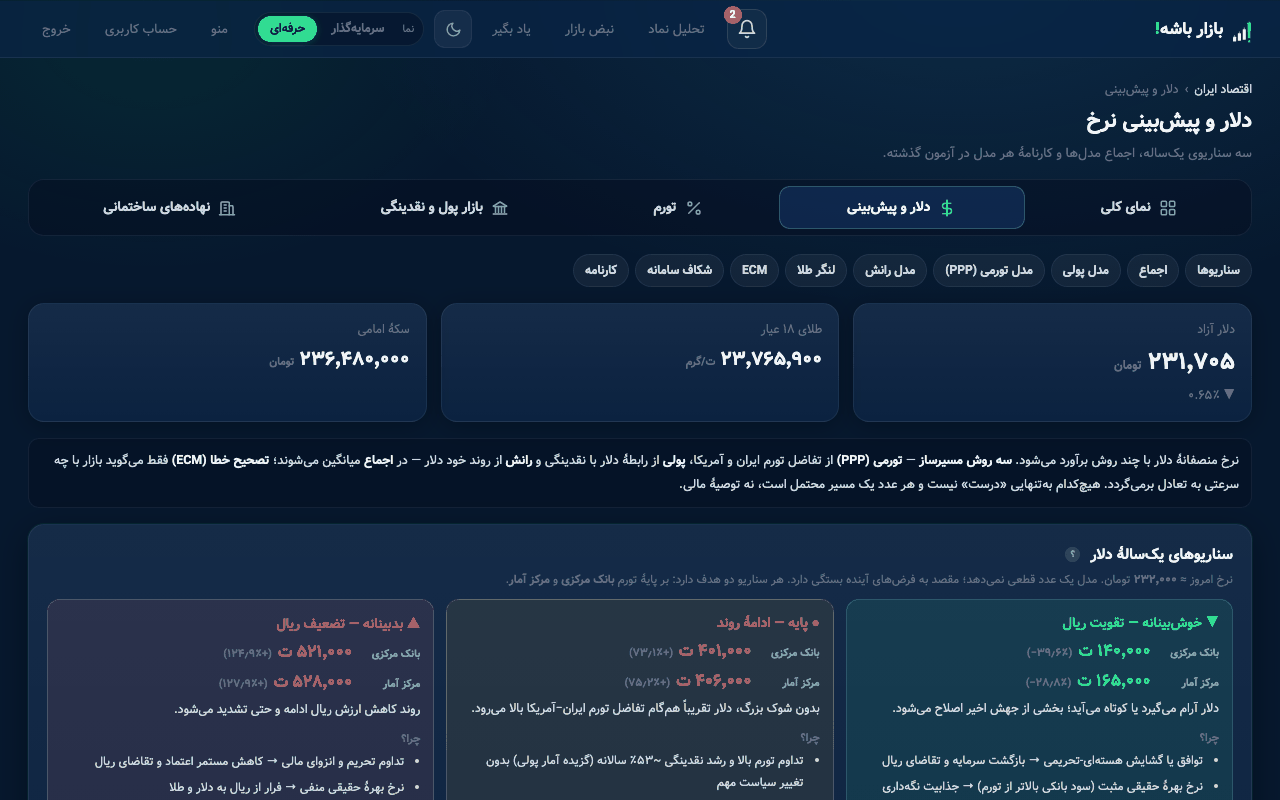
سه سناریوی یکساله را چطور بخوانم؟
سناریوها عدد دلخواه نیستند؛ از همان موتور مدل میآیند. هدف سناریوی پایه برابر اجماع دوازدهماههٔ سه مدل است. پهنای بازهٔ خوشبینانه و بدبینانه از واگرایی مدلها ساخته میشود، نه از حدس. هر سناریو دو هدف دارد، یکی بر پایهٔ تورم بانک مرکزی و یکی بر پایهٔ تورم مرکز آمار.
طرز درست خواندنشان این است: سناریوی خوشبینانه یعنی «اگر بخشی از جهش اخیر هیجانی بوده باشد و نرخ به سمت تعادل بنیادی برگردد»؛ سناریوی بدبینانه یعنی «اگر روند بلندمدت کاهش ارزش ریال بدون وقفه ادامه یابد». دیدن یک عدد پایین در ستون خوشبینانه به معنای بازگشت حتمی نرخ به آن عدد نیست.
این روش کجا شکست میخورد؟
چهار جا، و هر چهار تا را باید بدانی:
- کوتاهمدت. برابری قدرت خرید در افق چند هفتهای تقریباً بیفایده است. انحراف نرخ از لنگر میتواند سالها ادامه پیدا کند.
- شوک غیرقیمتی. تحریم تازه، تنش نظامی یا بازگشایی مسیرهای ارزی، در یک روز چیزی را جابهجا میکند که مدل تورمی سالها برای رسیدن به آن حساب میکرد.
- انتخاب سال پایه. کل «نرخ تعادلی» به این وابسته است که کدام سال را منصفانه فرض کنی. اگر پایه را از قبل از تحریم بگیری، شکاف ساختاری گمراهکنندهای درمیآید. سایت همین حساسیت را با نشاندادن یک بازه (کف و سقف) بهجای یک عدد، صریح اعلام میکند.
- کیفیت داده. تعداد نقاط دادههای پولی و فصلی ایران کم است، پس خروجی مدل پولی و مدل تصحیح خطا «برآورد مقدماتی» است و با انتشار گزارشهای جدید تغییر میکند.
برای دیدن اینکه این لنگر در بلندمدت چقدر خوب کار کرده، دلار و تورم: رابطهٔ بلندمدت نمودار چندساله را کنار هم میگذارد. اگر میخواهی بدانی نرخ ارز چه اثری بر سود شرکتهای بورسی دارد، از تراز تجاری و نرخ ارز شروع کن.
پرسشهای پرتکرار
یعنی دلار حتماً به عدد نرخ تعادلی میرسد؟
نه. نرخ تعادلی یک مرجع است نه یک مقصد. بازار میتواند سالها بالاتر یا پایینتر از آن بماند، مخصوصاً وقتی انتظارات و ریسک سیاسی نقش پررنگ دارند. چیزی که این عدد میگوید این است که فاصلهٔ فعلی چقدر است و از چه جنسی.
چرا تورم آمریکا هم در فرمول هست؟
چون نرخ ارز قیمت نسبی دو پول است. اگر دلار هم ارزشش را از دست بدهد، بخشی از رشد نرخ ریالی لازم نیست. در عمل چون تورم آمریکا کوچک است، اثرش چند واحد درصد در سال است، ولی در انباشت چندساله دیده میشود.
با این مدل میشود معامله کرد؟
این مدل برای تصمیم تخصیص دارایی بلندمدت ساخته شده، نه برای معاملهٔ کوتاهمدت. خروجیاش یک تخمین آماری با بازهٔ عدم قطعیت است و صریحاً توصیهٔ مالی نیست. استفادهٔ متعارفش این است که بدانی دلار نسبت به تورم انباشته کجاست و سبدت را با آن متوازن کنی.
چرا مدل از میانگین ساده استفاده میکند و نه وزن بهینه؟
چون تعداد مشاهدهها کم است. در نمونههای کوچک، وزنهای برآوردشده معمولاً ناپایدارند و از میانگین ساده بدتر عمل میکنند. میانگین ساده هم مقاوم است و هم قابل توضیح.
خلاصه
- برابری قدرت خرید نسبی میگوید نرخ ارز باید به اندازهٔ تفاضل تورم دو کشور جابهجا شود؛ فرمولش تقسیم است نه تفریق.
- مدل سایت منحنی نرخ منصفانه را روی نرخ امروز لنگر میزند، گذشته را بازسازی و هجده ماه را با باند عدم قطعیت پیشبینی میکند.
- نرخ تعادلی بنیادی از سال پایهٔ ۱۳۹۷ انباشته میشود و بهشکل یک بازه گزارش میشود، نه یک عدد.
- سه مدل مستقل (برابری قدرت خرید، پولی، رانش) با میانگین ساده ترکیب میشوند و واگراییشان معیار عدم قطعیت است.
- هر مدل در برابر «گام تصادفی» آزمون خارج از نمونه میشود؛ بدون این آزمون، هیچ پیشبینی ارزی قابل اتکا نیست.