رژیمهای بازار: چه زمانی بورس، چه زمانی طلا؟
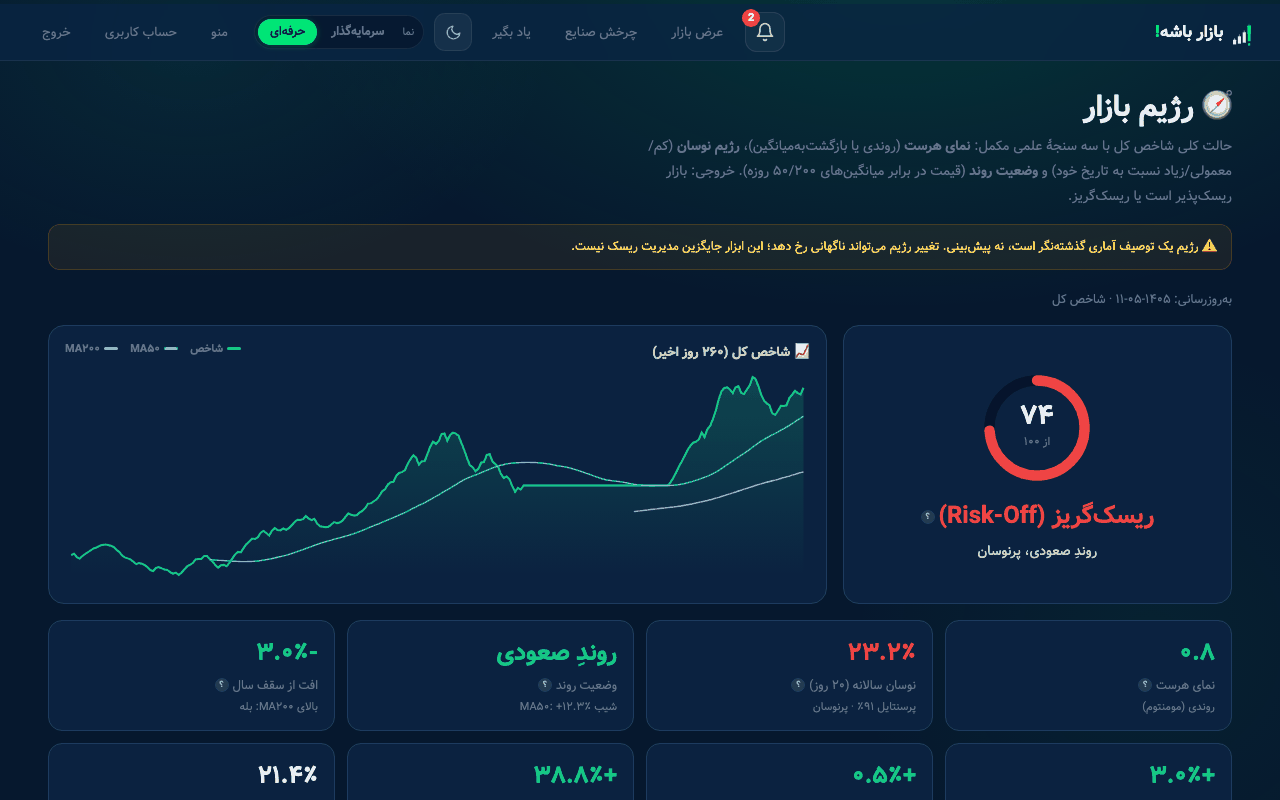
بازار همیشه یکجور رفتار نمیکند. گاهی روندی است و هر اصلاح کوتاه فرصت خرید میشود، گاهی در یک محدوده بالا و پایین میرود (رنج) و همان استراتژی پشتسرهم ضرر میدهد. «رژیم بازار» یعنی همین حالت غالب، و برخلاف پیشبینی، قابل اندازهگیری است. صفحهٔ رژیم بازار در بازار باشه سه سنجهٔ مستقل را روی شاخص کل حساب میکند و از ترکیبشان یک برچسب میسازد: ریسکپذیر، خنثی یا ریسکگریز. این برچسب نمیگوید فردا چه میشود؛ میگوید امروز با چه جور بازاری طرفی.
چرخهٔ دلار و طلا و بورس در ایران چطور کار میکند؟
با تأخیر، و معمولاً به یک ترتیب تقریبی. وقتی موج جدیدی از کاهش ارزش ریال شروع میشود، داراییها یکییکی و نه همزمان واکنش نشان میدهند:
- دلار آزاد اول حرکت میکند، چون سریعترین بازار و کماصطکاکترین است.
- طلا و سکه تقریباً بلافاصله دنبال میکنند، چون قیمتشان مستقیماً حاصلضرب انس جهانی در نرخ دلار است. اگر هیجان زیاد باشد، حباب سکه هم باز میشود.
- بورس با فاصله میآید، چون اثر دلار باید اول در صورتهای مالی بنشیند: نرخ فروش صادراتیها بالا میرود، بعد گزارش ماهانه و فصلی منتشر میشود، بعد بازار سود جدید را قیمتگذاری میکند.
این تأخیر دو معنی دارد. معنی اول فرصت است: وقتی دلار جهش کرده و بورس هنوز واکنش نداده، شکاف ارزشگذاری باز شده. معنی دوم تله است: اگر جهش دلار پایدار نباشد یا دولت نرخ فروش شرکتها را به نرخ دیگری میخکوب کند، آن سود هیچوقت محقق نمیشود. کدام نرخ ارز واقعاً به سود شرکت میرسد را در تراز تجاری و نرخ ارز میبینی.
رژیم ریسکپذیر و ریسکگریز یعنی چه؟
یعنی اینکه پول در مجموع دنبال بازده است یا دنبال حفظ اصل سرمایه.
| رژیم | نشانههای معمول | رفتار داراییها | خطر اصلی |
|---|---|---|---|
| ریسکپذیر | روند صعودی، نوسان کم یا معمولی، ارزش معاملات رو به رشد | سهام کوچک و صنایع پرریسک جلو میافتند | اعتماد بیش از حد در انتهای موج |
| خنثی | روند رنج، سیگنالهای متناقض | چرخش سریع بین صنایع، بازده کم | فرسایش سرمایه با معاملهٔ زیاد |
| ریسکگریز | روند نزولی یا جهش نوسان، افت از سقف | پول به درآمد ثابت و طلا میرود | فروش در کف از ترس |
نکتهٔ مهم این است که رژیم بورس در ایران به نرخ بهرهٔ حقیقی گره خورده. وقتی نرخ بدون ریسک از تورم انتظاری بالاتر باشد، پول دلیلی برای ریسککردن ندارد؛ وقتی عمیقاً پایینتر باشد، نگهداشتن پول نقد گران تمام میشود و پول به دارایی میرود. این سازوکار را در نرخ بهرهٔ بینبانکی و اثرش بر بورس باز کردهایم.
صفحهٔ رژیم بازار چه چیزی را اندازه میگیرد؟
سه سنجهٔ مستقل روی تاریخچهٔ شاخص کل، که عمداً همدیگر را تکرار نمیکنند.
یک: وضعیت روند. قیمت نسبت به میانگین متحرک پنجاهروزه و دویستروزه کجاست و شیب میانگین پنجاهروزه در بیست روز اخیر مثبت است یا منفی. اگر شاخص بالای هر دو میانگین باشد و شیب مثبت، روند صعودی است؛ اگر زیر هر دو و شیب منفی، نزولی؛ در بقیهٔ حالتها رنج.
دو: رژیم نوسان. نوسان تحققیافتهٔ بیست روز اخیر (سالانهشده) با توزیع تاریخی خودش در دو سال گذشته مقایسه میشود. اگر در صدک ۷۵ به بالا باشد پرنوسان، اگر در صدک ۳۵ به پایین باشد کمنوسان، وگرنه معمولی. نکته این است که نوسان نسبی سنجیده میشود، نه با یک عدد ثابت؛ چون نوسان طبیعی بازار ایران با بازارهای دیگر فرق دارد.
سه: نمای هرست. عددی بین صفر و یک که میگوید سری قیمت حافظه دارد یا نه. بالای ۰٫۵۵ یعنی رفتار روندی و پایداری حرکت؛ پایین ۰٫۴۵ یعنی بازگشت به میانگین و بازار رنج؛ حوالی ۰٫۵ یعنی نزدیک به تصادفی. این سنجه از روی بازده لگاریتمی حدود یک سال اخیر و به روش دامنهٔ مقیاسشده حساب میشود.
تعریفنمای هرست پیشبینی جهت نمیدهد. فقط میگوید ادامهدادن حرکت گذشته در این بازار احتمال بیشتری دارد یا برگشتن آن. بازار روندی با استراتژی دنبالکنندهٔ روند سازگار است و بازار بازگشتی با استراتژی نوسانگیری در محدوده.
ترکیب این سه، برچسب نهایی و یک امتیاز صفر تا صد برای سلامت روند میسازد. قاعده ساده است: روند صعودی با نوسان غیربالا میشود ریسکپذیر؛ روند نزولی یا جهش نوسان میشود ریسکگریز؛ بقیه خنثی. افت از سقف یکساله هم در امتیاز دیده میشود.
با برچسب رژیم چه کار عملی میشود کرد؟
سه کار، و هیچکدام «همه را بفروش» یا «همه را بخر» نیست.
- انتخاب نوع استراتژی. در بازار روندی، سیستمهای تقاطع میانگین جواب میدهند و در بازار بازگشتی همان سیستمها پشتسرهم سیگنال اشتباه میدهند.
- اندازهٔ پوزیشن. در رژیم پرنوسان، همان حد ضرر درصدی خیلی زودتر فعال میشود. منطقی است که وقتی نوسان بالاست، حجم را کوچکتر بگیری نه اینکه فقط حد ضرر را دورتر بگذاری و ریسک را بزرگ کنی.
- وزن کلاسهای دارایی. رژیم ریسکگریز معمولاً زمانی است که سهم درآمد ثابت و طلا در سبد باید بیشتر باشد. این همان چیزی است که در تخصیص دارایی بهشکل وزن مشخص درمیآید.
مثالفرض کن سرمایهات ۱۰۰ میلیون تومان است و نمیخواهی در یک معامله بیش از ۲٪ آن، یعنی ۲ میلیون تومان، ضرر کنی. در رژیم کمنوسان حد ضرر ۵٪ کافی است، پس اندازهٔ خرید میشود ۲ میلیون تقسیم بر ۵٪، یعنی ۴۰ میلیون تومان. در رژیم پرنوسان همان سهم برای اینکه با نوسان عادی حد ضررش نخورد به فاصلهٔ ۱۰٪ نیاز دارد؛ با همان ۲ میلیون ریسک، اندازهٔ خرید نصف میشود و به ۲۰ میلیون تومان میرسد.
هشدار: رژیم گذشتهنگر است. تغییر رژیم میتواند ناگهانی باشد و برچسب معمولاً با چند روز تأخیر عوض میشود. استفاده از آن بهعنوان تنها دلیل خرید یا فروش، همان اشتباهی است که با هر اندیکاتور تکی پیش میآید.
پرسشهای پرتکرار
رژیم بازار با تحلیل تکنیکال چه فرقی دارد؟
تحلیل تکنیکال روی یک نماد و یک نقطهٔ ورود کار میکند؛ رژیم روی کل بازار و روی «کدام روش امروز جواب میدهد». رژیم جایگزین تکنیکال نیست، چارچوبی است که انتخاب ابزار تکنیکال را منطقی میکند.
چرا رژیم روی شاخص کل حساب میشود و نه هموزن؟
چون شاخص کل بلندترین و پیوستهترین تاریخچه را دارد و سنجههایی مثل نمای هرست به سری بلند نیاز دارند. برای دیدن اینکه بدنهٔ بازار با شاخص همجهت است یا نه باید سراغ عرض بازار بروی.
اگر رژیم ریسکگریز باشد باید همهچیز را نقد کنم؟
نه. رژیم یک متغیر از چند متغیر تصمیم است. افق زمانی پول و پروفایل ریسک تو مهمتر از برچسب امروز بازارند؛ کسی که افق دهساله دارد با هر تغییر رژیم سبدش را زیر و رو نمیکند.
طلا در رژیم ریسکگریز همیشه بهتر است؟
نه همیشه. طلای داخلی دو موتور دارد: انس جهانی و نرخ دلار. در ریسکگریزی ناشی از تنش داخلی معمولاً خوب عمل میکند، ولی اگر انس جهانی همزمان افت کند یا حباب سکه بسته شود، بازدهش میتواند منفی باشد.
خلاصه
- در ایران ترتیب واکنش به موج تورمی معمولاً یکسان است: اول دلار، بعد طلا، و با تأخیر چند ماهه بورس.
- رژیم بازار یعنی حالت غالب امروز: روندی یا رنج، کمنوسان یا پرنوسان، ریسکپذیر یا ریسکگریز.
- صفحهٔ رژیم سه سنجهٔ مستقل را ترکیب میکند: وضعیت روند نسبت به میانگینها، رژیم نوسان نسبت به تاریخ خودش، و نمای هرست.
- کاربرد رژیم انتخاب نوع استراتژی، اندازهٔ پوزیشن و وزن کلاسهای دارایی است، نه سیگنال خرید و فروش.
- رژیم توصیف گذشته است و با تأخیر عوض میشود؛ تنها دلیل تصمیم نباید باشد.