تخصیص دارایی: مهمترین تصمیم سبد تو
تصمیم اصلی در سرمایهگذاری این نیست که کدام نماد را بخری؛ این است که چند درصد پولت در سهام باشد، چند درصد در طلا و چند درصد در درآمد ثابت. به این نسبتها «تخصیص دارایی» میگویند و بیشتر تفاوت نتیجهٔ دو سبد از همینجا میآید، نه از انتخاب نماد. اگر فقط یک ساعت وقت داری، آن را صرف این نسبتها کن.
تخصیص دارایی یعنی چه؟
یعنی پول را اول بین «کلاسهای دارایی» تقسیم کنی و بعد داخل هر کلاس سراغ انتخاب قلم بروی. کلاس دارایی گروهی از داراییهاست که موتور بازدهشان یکی است: سهام به سود شرکتها وابسته است، طلا به انس جهانی و نرخ دلار، درآمد ثابت به نرخ بهره.
دلیل اهمیتش ساده است: قلمهای داخل یک کلاس تقریباً با هم بالا و پایین میروند. ده سهم پتروشیمی یک شرط روی دلار و نرخ خوراک است، نه ده شرط مستقل. همین را در چرا نباید همهٔ پول را یکجا گذاشت؟ خواندهای و با عدد در همبستگی داراییها در بازار ایران میبینی.
کلاسهای دارایی در دسترس یک سرمایهگذار ایرانی کداماند؟
پنج کلاس عملاً در دسترس هر کسی با یک کد بورسی است:
| کلاس دارایی | نقش در سبد | نوسان | افق مناسب | سادهترین راه خرید |
|---|---|---|---|---|
| سهام و صندوق سهامی | رشد بلندمدت، سهم از سود شرکتها | زیاد | ۵ سال به بالا | صندوق سهامی |
| طلا (صندوق و گواهی سپرده) | سپر تورم و جهش نرخ دلار | متوسط تا زیاد | ۳ سال به بالا | صندوق طلا یا گواهی سپردهٔ کالایی |
| درآمد ثابت و اخزا | لنگر سبد، جای پول کوتاهمدت | بسیار کم | زیر ۲ سال | صندوق درآمد ثابت |
| کامودیتی و رمزارز | تنوع دلاری بیرون از بازار تهران | زیاد تا بسیار زیاد | ۳ سال به بالا | بازارهای مربوط به خودشان |
| نقد | خرج اضطراری و آمادگی خرید | صفر اسمی | همیشه ۳ تا ۶ ماه خرج | حساب بانکی |
سه کلاس اول ستون فقرات سبد یک سرمایهگذار ریالیاند. انتخاب قلم داخل هر کدام را در انواع صندوق در ایران و صندوق درآمد ثابت و صندوق طلا، گواهی سپرده یا طلای فیزیکی؟ دنبال کن.
سه پروفایل ریسک چه فرقی با هم دارند؟
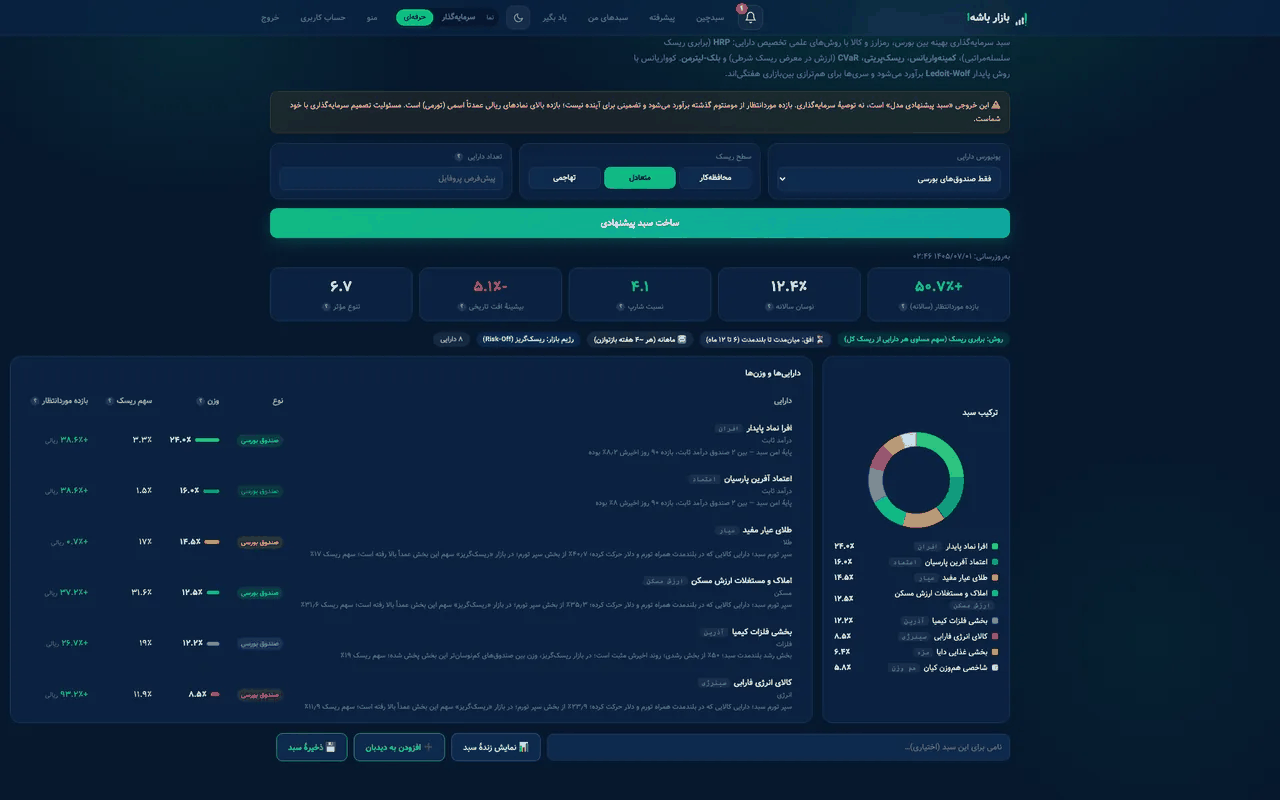
فرقشان در سهم «لنگر» سبد است، نه در مهارت. سبدچین هوشمند «بازار باشه» سه پروفایل دارد. وقتی یونیورس را «فقط صندوقهای بورسی» انتخاب کنی (همان ساختاری که «سبد پیشنهادی من» هم از آن استفاده میکند)، برای هر پروفایل یک ترکیب پایه از سه سبد درونی میسازد: درآمد ثابت، سپر تورم (طلا و همخانوادههایش) و رشدی (سهامی و بخشی).
| پروفایل | درآمد ثابت | سپر تورم | رشدی | هدف نوسان سالانه | سقف وزن هر قلم | تعداد قلم |
|---|---|---|---|---|---|---|
| محافظهکار | ۶۵٪ (باند ۵۰ تا ۶۵٪) | ۲۰٪ | ۱۵٪ | حدود ۸٪ | ۲۰٪ | ۸ |
| متعادل | ۴۰٪ (باند ۳۰ تا ۴۰٪) | ۲۵٪ | ۳۵٪ | حدود ۱۵٪ | ۲۸٪ | ۱۲ |
| تهاجمی | ۱۵٪ (باند ۱۰ تا ۲۰٪) | ۲۰٪ | ۶۵٪ | حدود ۲۵٪ | ۴۰٪ | ۱۵ |
سهم درآمد ثابت داخل همان باند جابهجا میشود تا نوسان سبد به هدف نزدیک شود. سقف وزن و تعداد قلم، پیشفرض سبدچین برای یونیورسهای سهمی و ترکیبی است.
عددهای این جدول اختراعی نیستند: باندها و هدف نوسان با بکتست روی همان صندوقهای بورسی کالیبره شدهاند. نسخهٔ اول اهداف نوسان ۵ و ۱۰ و ۱۸ درصد بود و با صندوقهای موجود اصلاً دستیافتنی نبود، چون نوسان اندازهگیریشدهٔ بخش پرریسک حدود ۲۲٪ (و با صندوقهای اهرمی حدود ۴۲٪) است. نتیجه این بود که هر سه پروفایل به کف باند میچسبیدند و عملاً یک سبد میگرفتند. اهداف به ۸ و ۱۵ و ۲۵ درصد اصلاح شد تا تفاوت پروفایلها واقعاً از ریسک بیاید.
پروفایل خودت را با پرسشنامهٔ ریسکپذیری خودت را چطور بسنجی؟ پیدا کن؛ دو محور دارد، توان مالی پذیرش زیان و تمایل روانی به آن.
سبد نمونهٔ ۱۰۰ میلیون تومانی چه شکلی است؟
مثال۱۰۰ میلیون تومان داری، افق ۵ ساله و پروفایل متعادل. ترکیب پایه ۴۰٪ درآمد ثابت، ۲۵٪ سپر تورم و ۳۵٪ رشدی میشود:
صندوق درآمد ثابت ۴۰٬۰۰۰٬۰۰۰ تومان · صندوق طلا ۲۵٬۰۰۰٬۰۰۰ تومان · صندوق سهامی ۳۵٬۰۰۰٬۰۰۰ تومان.
اگر بورس سالی ۶۰٪ بدهد، طلا ۳۰٪ و درآمد ثابت ۳۰٪، بازده سبد میشود ۰٫۳۵×۶۰ + ۰٫۲۵×۳۰ + ۰٫۴۰×۳۰ = ۴۰٫۵٪. اگر بورس همان سال ۲۵٪ بریزد، بازده سبد ۰٫۳۵×(−۲۵) + ۰٫۲۵×۳۰ + ۰٫۴۰×۳۰ = ۱۰٫۷۵٪ (حدود ۱۰٫۸٪) میماند. درآمد ثابت و طلا سقف سود را پایین آوردهاند، در عوض کف را بالا بردهاند.
همین سبد نمونه را در بازچینش سبد و شارپ، سورتینو و افت سرمایه دنبال میکنیم تا ببینی هر مفهوم روی یک سبد واقعی چه معنایی دارد.
سبدچین هوشمند دقیقاً چه کار میکند؟
وزنها را از داده درمیآورد، نه از حدس. مسیرش این است: بازده هفتگی حدود چهار سال گذشتهٔ همهٔ قلمهای یونیورس انتخابی را همتراز میکند، یک ماتریس کوواریانس پایدار میسازد، روش بهینهسازی مخصوص همان پروفایل را اجرا میکند، سقف وزن را اعمال میکند و وزنهای ناچیز را صفر میکند. جزئیات روشها در بهینهسازی سبد است.
یک قید دستی هم دارد که مدل خودش کشف نمیکند: طلا همیشه داخل سبد «سپر تورم» میماند. بهینهساز فقط نوسان و همحرکتی را میبیند و نمیداند سپر تورم برای سرمایهگذار ایرانی یعنی طلا، نه زعفران.
وقتی رژیم بازار ریسکگریز میشود، سبدچین محتاطتر میشود. در سبد صندوقی، هدف نوسان را پایین میآورد و بخشی از سهم رشدی را به سپر تورم میبرد. در سبدهای سهمی یا ترکیبی، بخشی از پول را نقد نگه میدارد: ۲۵٪ برای محافظهکار، ۱۵٪ برای متعادل و ۱۰٪ برای تهاجمی.
تخصیص دارایی چه چیزی را حل نمیکند؟
سه محدودیت را صریح بدان:
- تنوع روی کاغذ با تنوع واقعی فرق دارد. در اقتصاد ایران بخش بزرگی از کلاسها یک موتور مشترک دارند: نرخ دلار. سبدی که بهنظر چهار کلاس دارد میتواند عملاً دو ریسک باشد.
- تخصیص جلوی زیان را نمیگیرد، شکل زیان را عوض میکند. سبد متعادل هم در سال بد منفی میشود؛ فقط کمعمقتر و قابلتحملتر.
- وزنها از گذشته میآیند. نوسان و همبستگی هر دو با زمان عوض میشوند و هیچ مدلی این را از قبل نمیداند.
هشداراگر سبدت هم قلم ریالی دارد و هم قلم دلاری (رمزارز یا کامودیتی)، بازدهها با دو واحد اندازهگیری میشوند و مستقیم قابلمقایسه نیستند. سبدچین در این حالت هشدار میدهد که بازده ریالی یک دارایی دلاری، بازده دلاری بهعلاوهٔ تغییر نرخ دلار است؛ جدی بگیرش.
پرسشهای پرتکرار
با چه مبلغی میشود تخصیص دارایی داشت؟
با همان چند میلیون تومان اول. سه صندوق بورسی (درآمد ثابت، طلا، سهامی) کل ساختار بالا را با مبلغ کم میسازند و کارمزدشان هم از سهام کمتر است.
هر چند وقت یکبار وزنها را عوض کنم؟
وزنهای هدف را سالی یکبار یا وقتی شرایط زندگیات عوض شد بازبینی کن. برگرداندن وزنهای واقعی به هدف کار دیگری است و اسمش بازچینش است؛ در بازچینش سبد آمده.
نقد هم یک کلاس دارایی است؟
بله، ولی نقشش متفاوت است: نقد نه برای بازده که برای آمادگی نگه داشته میشود. پول ۳ تا ۶ ماه خرج زندگی اصلاً جزو سبد سرمایهگذاری حساب نمیشود.
اگر پولم را سال دیگر لازم داشته باشم چه؟
آن پول اصلاً سهم سهام نمیگیرد. افق زیر دو سال یعنی درآمد ثابت و اخزا؛ منطقش در افق زمانی توضیح داده شده.
خلاصه
- تخصیص دارایی یعنی تقسیم پول بین کلاسها، و این تصمیم از انتخاب نماد مهمتر است.
- پنج کلاس در دسترساند؛ سهتای اول (سهام، طلا، درآمد ثابت) ستون فقرات سبد ریالیاند.
- سه پروفایل محافظهکار، متعادل و تهاجمی با سهم درآمد ثابت و هدف نوسان از هم جدا میشوند.
- سبدچین وزنها را از بازده هفتگی چند سال گذشته میسازد و در رژیم ریسکگریز محتاطتر میشود.
- تخصیص دارایی زیان را حذف نمیکند؛ عمق و شکل آن را قابلتحمل میکند.