کامودیتی چیست و چطور معامله میشود؟
کامودیتی کالای خامی است که کیفیتش استاندارد شده و یک محمولهاش با محمولهٔ دیگر فرقی ندارد: نفت، مس، طلا، گندم. چون تفاوتی بین محمولهها نیست، قیمتش بهجای چانهزنی تکبهتک، در یک بازار جهانی و روی قراردادهای استاندارد کشف میشود. برای تو که سهام بورس تهران را میخری این بازار دور نیست: نرخ فروش فولاد، مس، اوره و متانول ایرانی از همین قیمتهای جهانی میآید و هر تکانش، چند هفته بعد در گزارش ماهانهٔ شرکتها پیدا میشود.
چه چیزی یک کالا را «کامودیتی» میکند؟
جانشینپذیری. مس کاتد با خلوص مشخص، هر کجای دنیا تولید شده باشد، در قرارداد جای مس کاتد دیگری را میگیرد؛ ولی یک خودرو یا یک گوشی اینطور نیست. همین ویژگی اجازه میدهد بورسها قراردادی استاندارد تعریف کنند که در آن درجهٔ کیفیت، محل تحویل، ماه سررسید و اندازهٔ قرارداد از پیش نوشته شده و فقط قیمت باقی میماند تا در بازار کشف شود.
اندازهٔ این قراردادها ثابت و بزرگ است:
- یک قرارداد آتی نفت خام سبک در بورس CME برابر ۱٬۰۰۰ بشکه است.
- یک لات مس در بورس فلزات لندن (LME) برابر ۲۵ تن و مظنهاش دلار بر تن است.
- یک قرارداد گندم شیکاگو برابر ۵٬۰۰۰ بوشل است و به سنت بر بوشل مظنه میخورد.
مثالاگر قیمت نفت خام ۱ دلار بر بشکه بالا برود، ارزش یک قرارداد ۱٬۰۰۰ بشکهای ۱٬۰۰۰ دلار تغییر میکند. تکان ۱۰۰ دلار بر تن در مس، روی یک لات ۲۵ تنی ۲٬۵۰۰ دلار است. ۱۰ سنت بر بوشل در گندم هم روی ۵٬۰۰۰ بوشل میشود ۵۰۰ دلار. پس یک تغییر کوچک در مظنه، روی یک قرارداد عدد بزرگی است.
تعریف: «قیمت جهانی» یک کامودیتی یعنی قیمت همان قرارداد استاندارد در بورس مرجعش. وقتی میگویند مس سهماهه فلانقدر شد، منظور قرارداد سهماههٔ LME است، نه قیمت مس در یک انبار خاص.
کامودیتیها به چند دسته تقسیم میشوند؟
به چهار دستهٔ اصلی، و هر دسته محرک قیمتی متفاوتی دارد. این دستهبندی برای سرمایهگذار ایرانی مهم است، چون هر دسته به صنعت متفاوتی در بورس تهران وصل میشود.
| دسته | نمونهها | محرک اصلی قیمت | صنعت متناظر در بورس تهران |
|---|---|---|---|
| انرژی | نفت برنت و WTI، گاز طبیعی | تصمیم اوپکپلاس، موجودی انبارها، رشد اقتصاد جهانی | پالایشی، پتروشیمی |
| فلزات گرانبها | طلا، نقره | نرخ بهرهٔ حقیقی آمریکا، شاخص دلار، تقاضای پناهگاه امن | صندوق طلا، گواهی سپردهٔ طلا |
| فلزات پایه | مس، آلومینیوم، روی، سرب | رشد صنعتی چین، موجودی انبار بورسها، هزینهٔ برق | فلزات اساسی، کانی فلزی |
| کشاورزی | گندم، ذرت، سویا، شکر، قهوه | آبوهوا، سطح زیر کشت، ذخیرهٔ پایاندوره | غذایی، قند و شکر، خوراک دام |
قیمت مرجع هر کامودیتی کجا ساخته میشود؟
در بورس آتی آن کالا، نه در بازار فیزیکی. چهار مرکز بیشترین اهمیت را دارند:
- CME در شیکاگو و نیویورک برای نفت خام WTI، گاز طبیعی، طلا و نقره.
- ICE در لندن برای نفت برنت، که مظنهٔ پایهٔ بیشتر نفت صادراتی جهان است.
- بورس فلزات لندن (LME) برای مس، آلومینیوم، روی و سرب؛ قیمت رسمی روزانهاش مبنای قراردادهای فیزیکی در سراسر دنیاست.
- بورس شیکاگو (CBOT) برای گندم، ذرت و سویا.
معاملهگر فیزیکی در تهران یا شانگهای هم قیمت خودش را از همین مظنهها میگیرد و فقط «پریمیوم منطقهای» (هزینهٔ حمل، کیفیت، شرایط تحریم) را به آن اضافه یا از آن کم میکند. برای همین قیمت شمش فولاد صادراتی ایران با قیمت مرجع منطقه فاصله دارد. این فاصله ثابت نیست و خودش عددی است که ارزش رصدکردن دارد.
چند راه برای سرمایهگذاری روی کامودیتی وجود دارد؟
پنج راه، با ریسک و دسترسی کاملاً متفاوت:
| راه | چه میخری | نکتهٔ مهم |
|---|---|---|
| خرید فیزیکی | خود کالا | فقط برای طلا و نقره معقول است؛ برای مس و نفت هزینهٔ انبار و حمل معنی ندارد |
| قرارداد آتی | تعهد تحویل در سررسید | اهرم بالا، نیاز به وجه تضمین، و هزینه یا سود غلتاندن قرارداد |
| صندوق کالایی | واحد صندوقی که کالا یا قرارداد آتی نگه میدارد | صندوق مبتنی بر آتی در بازار کانتانگو بازده را از دست میدهد |
| گواهی سپردهٔ کالایی | رسید کالای سپردهشده در انبار مورد تأیید بورس کالا | راه اصلی سرمایهگذار ایرانی روی طلا، نقره، مس و زعفران |
| سهام شرکت تولیدکننده | سود یک شرکت، نه خود کالا | حساسیت به قیمت جهانی دارد، ولی هزینه، بدهی و نرخ ارز هم در آن اثر میگذارد |
هشدارسهام شرکت معدنی با خود فلز یکی نیست. اگر قیمت مس ۱۰٪ بالا برود ولی هزینهٔ انرژی و حقوق دولتی شرکت هم بالا رفته باشد، سود شرکت میتواند کمتر از ۱۰٪ رشد کند یا حتی بیتغییر بماند. زنجیرهٔ این اثر را در کامودیتی جهانی و بورس ایران قدمبهقدم میبینی.
یک سرمایهگذار در ایران عملاً به کدامها دسترسی دارد؟
به سه مورد از پنج مورد بالا، و همه از داخل همان حساب کارگزاری:
- سهام شرکتهای کامودیتیمحور در بورس تهران، که فروششان به قیمت جهانی گره خورده است.
- گواهی سپردهٔ کالایی و صندوقهای کالایی روی طلا، نقره، مس و چند محصول دیگر در بورس کالا.
- قراردادهای آتی بورس کالای ایران روی طلا، نقره، زعفران و چند کالای دیگر، که مکانیزمش همان مکانیزم جهانی است.
دسترسی مستقیم به قرارداد آتی CME یا LME برای سرمایهگذار حقیقی ایرانی عملاً وجود ندارد. پس نقش قیمت جهانی برای تو ورودی تحلیل است، نه دارایی قابل خرید: عددی که تعیین میکند فروش شرکتهای فلزی و پتروشیمی سال آینده چقدر باشد.
در صفحهٔ کامودیتی سایت چه میبینی؟
صفحهٔ جریان نقدینگی کامودیتی قیمت و بازده همهٔ این کالاها را کنار هم میگذارد و نشان میدهد پول بین دستهها چطور میچرخد. نسبتهای کلیدی مثل طلا به نقره، مس به طلا و طلا به نفت هم آنجاست، چون این نسبتها معمولاً زودتر از خود قیمتها جهت رژیم بازار را نشان میدهند.
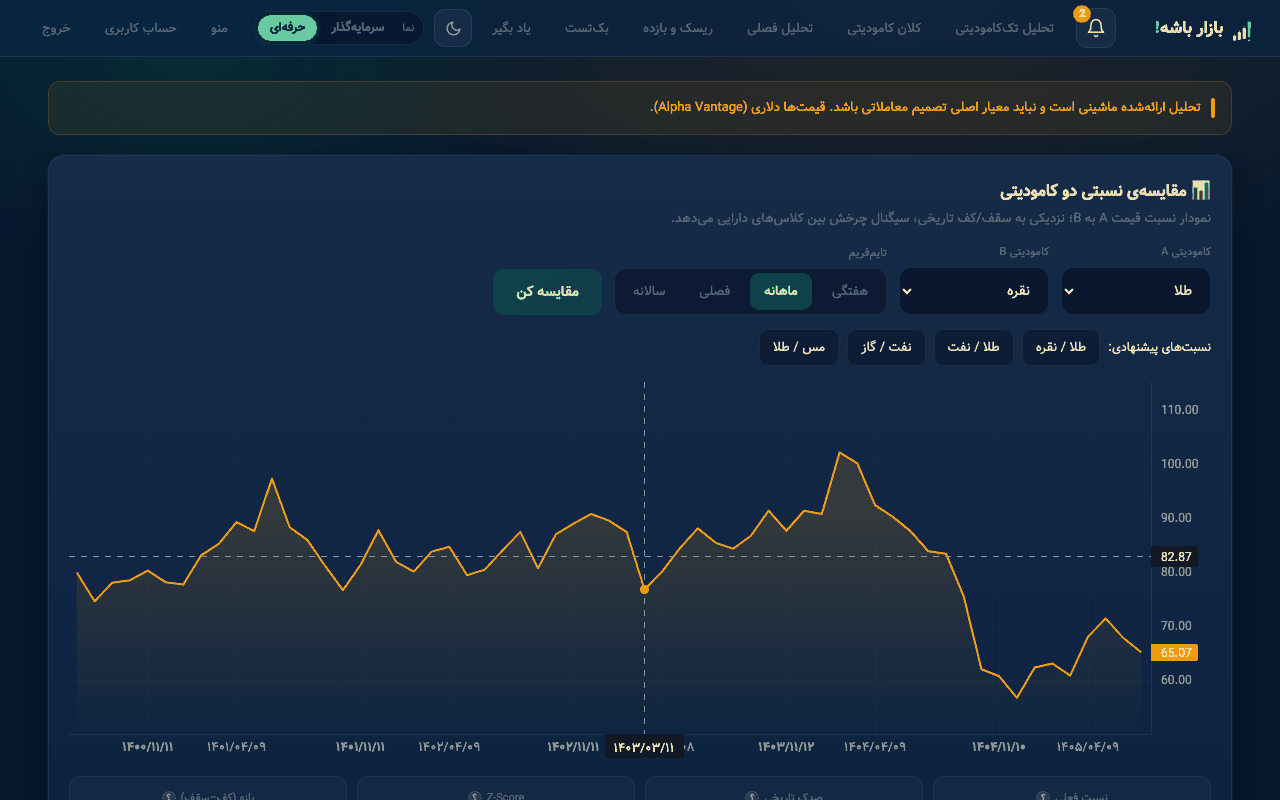
برای هر کالا هم صفحهٔ تحلیل کامودیتی نمودار کندلی، میانگینهای متحرک و امتیاز سیگنال میدهد. منطق خواندن این اندیکاتورها همان منطق سهام است، با این فرق که بازار آتی جهانی تقریباً شبانهروزی باز است و دامنهٔ نوسانی مثل بورس تهران ندارد.
پرسشهای پرتکرار
قیمت جهانی را به چه واحدی بخوانم؟
هر کالا واحد خودش را دارد و اشتباهگرفتنشان رایجترین خطاست: نفت به دلار بر بشکه، طلا و نقره به دلار بر اونس، مس در LME به دلار بر تن و در بورس آمریکا به دلار بر پوند، گندم و ذرت به سنت بر بوشل، شکر و قهوه به سنت بر پوند. صفحهٔ کامودیتی سایت واحد هر ردیف را کنارش مینویسد و مس را هم به دلار بر تن نشان میدهد.
اگر دلار جهانی قوی شود، قیمت کامودیتیها چه میکند؟
معمولاً فشار نزولی میگیرد، چون همهٔ این کالاها به دلار قیمت میخورند و با گرانشدن دلار، خرید برای دارندهٔ ارز دیگر گرانتر تمام میشود. این رابطه آماری است، نه قانون؛ در دورههایی که کمبود فیزیکی وجود دارد، قیمت با وجود دلار قوی بالا میرود.
کامودیتی در سبد سرمایهگذاری چه نقشی دارد؟
نقش پوشش تورم و تنوعبخشی. بازده بلندمدتش معمولاً از سهام کمتر است ولی در دورههای تورم کالایی و شوک عرضه، وقتی سهام و اوراق با هم افت میکنند، بالا میرود. در بازار ایران این نقش را بیشتر طلا و گواهی سپردهٔ کالایی بازی میکنند.
از کجا بفهمم بازار یک کامودیتی تنگ است یا پرعرضه؟
هیچ عدد تنهایی این را نمیگوید. چیزی که کمک میکند ترکیب سه چیز است: ساختار زمانی قرارداد (کانتانگو یا بکواردیشن)، وضعیت موجودی انبارها و پوزیشنگیری سفتهبازان. هر سه در گزارش COT و EIA را چطور بخوانیم؟ و آتی، کانتانگو و بکواردیشن توضیح داده شدهاند.
خلاصه
- کامودیتی کالای خام جانشینپذیر است و قیمتش روی قرارداد استاندارد یک بورس مرجع کشف میشود.
- چهار دستهٔ انرژی، فلزات گرانبها، فلزات پایه و کشاورزی محرکهای قیمتی متفاوتی دارند و با هم حرکت نمیکنند.
- مظنههای مرجع در CME، ICE، LME و CBOT ساخته میشوند و قیمت فیزیکی هر منطقه با یک پریمیوم از آنها میآید.
- سرمایهگذار ایرانی از پنج راه موجود عملاً به سه راه دسترسی دارد: سهام شرکتها، گواهی سپرده و صندوق کالایی، و آتی بورس کالا.
- قیمت جهانی برای تو ورودی تحلیل سود شرکتهاست، نه فقط یک عدد خبری.