کامودیتی جهانی و بورس ایران: نگاشت کالا به صنعت و نماد
بخش بزرگی از سود شرکتهای بزرگ بورس تهران از فروش کالاهایی میآید که قیمتشان را بازار جهانی تعیین میکند، نه بازار داخلی: مس، فولاد، سنگآهن، روی، اوره، متانول و فرآوردههای نفتی. برای این شرکتها، تحلیل بنیادی با نمودار قیمت جهانی شروع میشود و با نرخ ارز ادامه پیدا میکند. این دو عدد در هم ضرب میشوند، پس رشد همزمانشان سود را بیشتر از مجموعشان بالا میبرد و افت همزمانشان هم به همان اندازه بیرحم است.
کدام کامودیتی به کدام صنعت بورسی وصل است؟
این نگاشت را داشته باش و هر بار خبری از بازار جهانی میشنوی، اول ببین به کدام سطر میخورد:
| کامودیتی جهانی | مرجع قیمت | صنعت در بورس تهران | نمونهٔ نماد شناختهشده |
|---|---|---|---|
| مس | قیمت رسمی LME (دلار بر تن) | فلزات اساسی | فملی |
| سنگآهن، کنسانتره و گندله | شاخصهای وارداتی چین و قیمت شمش داخلی | کانی فلزی | کگل |
| فولاد (شمش و مقاطع) | قیمتهای منطقهای فوب | فلزات اساسی | فولاد |
| روی و سرب | قیمت رسمی LME | فلزات اساسی | فاسمین |
| آلومینیوم | قیمت رسمی LME | فلزات اساسی | — |
| اوره و متانول | قیمتهای منطقهای خاورمیانه | شیمیایی | شپدیس |
| نفت خام و فرآورده | برنت (دلار بر بشکه) و مظنههای فرآورده | فرآوردههای نفتی | — |
| طلا | اونس جهانی (دلار بر اونس) | صندوق طلا و گواهی سپردهٔ کالایی | — |
| گندم، ذرت و سویا | بورس شیکاگو (سنت بر بوشل) | غذایی و خوراک دام | — |
نام نمادها فقط نمونهاند تا بدانی هر سطر به چه چیزی اشاره دارد، نه پیشنهاد خرید. در بعضی سطرها چند شرکت همرده وجود دارد و انتخاب بین آنها به هزینه، بدهی و ظرفیت هر شرکت بستگی دارد، نه به قیمت جهانی که برای همه یکی است.
زنجیرهٔ قیمت جهانی تا سود چند حلقه دارد؟
چهار حلقه، و در هر حلقه چیزی میتواند اثر را کم یا زیاد کند:
- قیمت جهانی در بورس مرجع کشف میشود؛ مس در LME، گندم در شیکاگو، نفت در ICE و CME.
- نرخ پایهٔ بورس کالا بر اساس دستورالعمل تعیین میشود: معمولاً درصدی از قیمت جهانی یا فوب منطقه، ضرب در نرخ ارز مرجع. همینجاست که دلار وارد معادله میشود.
- نرخ فروش واقعی در گزارش فعالیت ماهانهٔ شرکت در کدال منتشر میشود. این عدد با نرخ پایه فرق دارد، چون رقابت در عرضه، تخفیف، سهم صادرات و ترکیب محصول رویش اثر میگذارد.
- سود وقتی ساخته میشود که هزینهها از درآمد کم شوند؛ و هزینهها همیشه همپای نرخ فروش بالا نمیروند.
چرا نرخ ارز به اندازهٔ قیمت جهانی مهم است؟
چون ضربکنندهٔ دوم همان معادله است. درآمد ریالی شرکت کامودیتیمحور تقریباً برابر است با مقدار فروش ضرب در قیمت دلاری ضرب در نرخ ارز. اگر یکی از این دو ثابت بماند و دیگری رشد کند، درآمد به همان نسبت رشد میکند؛ اگر هر دو رشد کنند، حاصلضربشان رشد میکند.
مثالشرکتی در یک فصل ۱٬۰۰۰ میلیارد تومان درآمد و ۶۵۰ میلیارد تومان بهای تمامشده دارد، یعنی ۳۵۰ میلیارد تومان سود ناخالص. حالا قیمت جهانی محصولش ۱۰٪ و نرخ ارز مرجع ۵٪ بالا میرود: درآمد ۱۵٫۵٪ رشد میکند و به ۱٬۱۵۵ میرسد، نه ۱۵٪. اگر هزینهها فقط ۸٪ بالا بروند و به ۷۰۲ برسند، سود ناخالص ۴۵۳ میشود، یعنی حدود ۲۹٪ رشد. تا وقتی هزینهها کندتر از درآمد رشد کنند، سود با ضریبی بزرگتر از نرخ فروش حرکت میکند؛ در مسیر نزولی هم همین اهرم علیه تو کار میکند.
نکتهٔ ظریف این است که همهٔ شرکتها با یک نرخ ارز حساب نمیکنند. فروش داخلی در بورس کالا معمولاً با نرخ مرجع قیمت میخورد و صادرات با نرخی دیگر برمیگردد. تفاوت این نرخها و اینکه کدام نرخ به سود شرکت میرسد، در بازار دلار: آزاد، مرکز مبادله، حواله توضیح داده شده است.
این مسیر چقدر تأخیر دارد؟
بین چند هفته تا چند ماه، و همین تأخیر است که فرصت تحلیل میسازد:
| مرحله | تأخیر تقریبی |
|---|---|
| تغییر قیمت جهانی تا نرخ پایهٔ عرضه | چند روز تا چند هفته، بسته به دورهای که دستورالعمل برای میانگینگیری تعیین کرده |
| نرخ عرضه تا نرخ فروش ثبتشده | همان ماه |
| پایان ماه تا انتشار گزارش ماهانه در کدال | معمولاً تا حدود ۱۰ روز |
| ثبت در صورت مالی و شناسایی کامل سود | تا پایان همان فصل مالی |
پس وقتی قیمت مس یا اوره جهش میکند، تو ماهها پیش از انتشار صورت مالی میتوانی جهت سود را حدس بزنی. روش عملیاش این است که هر ماه نرخ فروش گزارششده را با قیمت جهانی همان ماه مقایسه کنی؛ گزارش فعالیت ماهانه دقیقاً همین کار را آموزش میدهد.
کدام چیزها این زنجیره را قطع میکنند؟
چهار عامل که بارها باعث شدهاند قیمت جهانی خوب باشد ولی سود شرکت خوب نباشد:
- هزینهٔ انرژی و خوراک. نرخ گاز خوراک پتروشیمیها و نرخ حاملهای انرژی با فرمول تعیین میشوند و میتوانند همزمان با قیمت محصول بالا بروند. جزئیات در اثر نرخ دلار و نرخ خوراک بر سودآوری آمده است.
- محدودیت تولید. قطعی برق تابستان و محدودیت گاز زمستان مقدار فروش را کم میکند، حتی وقتی نرخ عالی است. سود از ضرب مقدار در نرخ میآید، نه از نرخ تنها.
- حقوق دولتی و عوارض. حقوق دولتی معادن و عوارض صادراتی میتوانند بخشی از رشد نرخ را برگردانند.
- قیمتگذاری دستوری. سقف نرخ پایه یا محدودیت صادرات میتواند اجازه ندهد قیمت داخلی به قیمت جهانی برسد.
هشدار«قیمت جهانی فلان کالا رکورد زد» بهتنهایی سیگنال خرید هیچ سهمی نیست. تا ندانی مقدار فروش، نرخ ارز مرجع و هزینهٔ انرژی آن شرکت چه میکنند، فقط یک حلقه از چهار حلقه را دیدهای.
این نگاشت را در سایت چطور دنبال کنم؟
از سه صفحه با هم. تحلیل کامودیتی جهت قیمت جهانی را میدهد، چرخش صنایع نشان میدهد بازار ایران کدام گروه صنعتی را نسبت به شاخص کل پیشتاز یا عقبمانده میبیند، و گزارش ماهانهٔ خود شرکت در کدال میگوید واقعاً چه اتفاقی افتاده است.
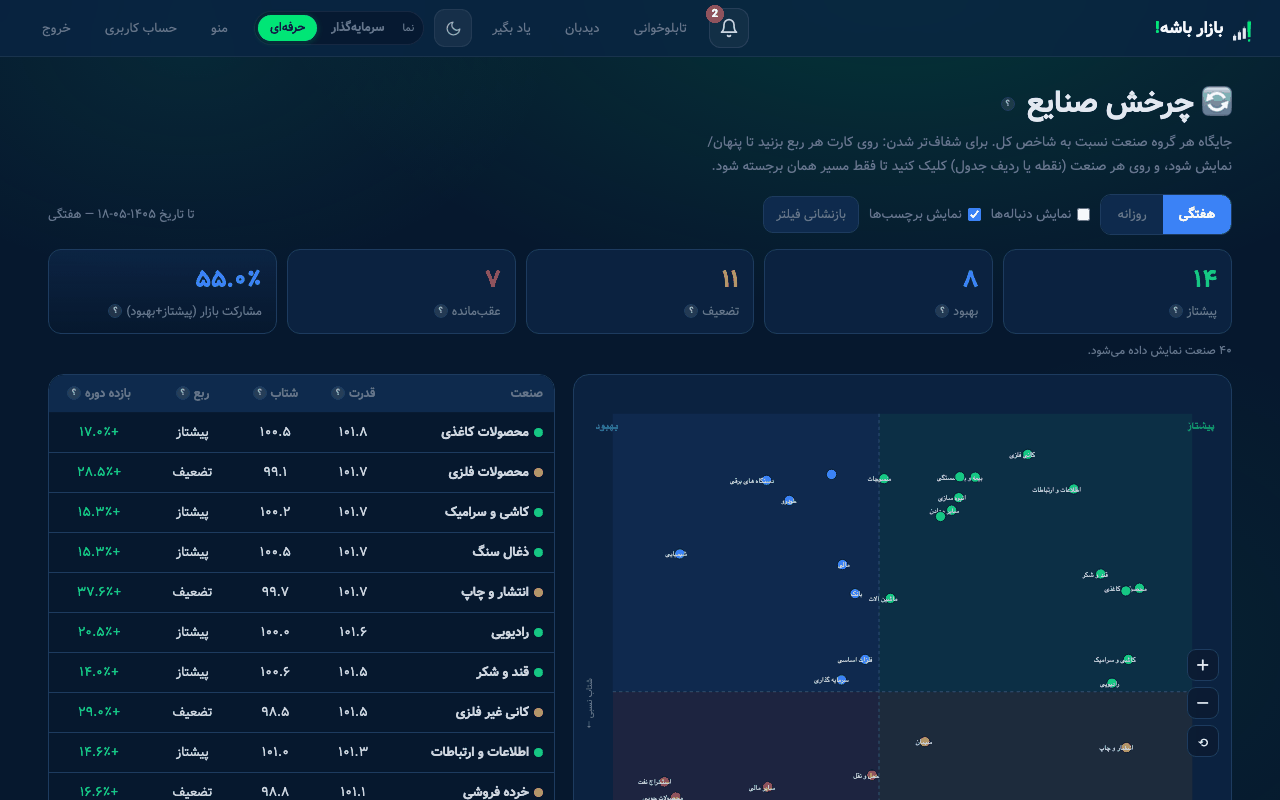
ترتیب درست نگاهکردن این است: اول کالا، بعد صنعت، بعد شرکت. اگر گروه فلزات اساسی در ربع عقبمانده باشد ولی قیمت جهانی مس در حال رشد، یعنی بازار هنوز این رشد را قیمت نزده یا مانعی در حلقههای میانی میبیند؛ هر دو حالت ارزش بررسی دارد.
پرسشهای پرتکرار
چرا سهم کامودیتیمحور با رشد قیمت جهانی بالا نرفت؟
معمولاً یکی از این سه دلیل: بازار قبلاً این رشد را قیمت زده بود، نرخ ارز مرجع بیتغییر ماند، یا مقدار تولید و فروش کم شد. گزارش ماهانه سریعترین راه برای فهمیدن این است که کدامیک بوده.
فرق شرکت صادراتمحور با شرکت فروش داخلی در چیست؟
در نرخ ارزی که به درآمدش میرسد و در ریسک تحریم و بازگشت ارز. شرکت صادراتمحور به نوسان نرخ ارز حساستر است، ولی ریسک قیمتگذاری دستوری داخلی کمتری دارد.
طلا هم مثل مس به بورس تهران میرسد؟
از مسیری متفاوت. طلا سود شرکت نمیسازد؛ مستقیم در قیمت صندوقهای طلا و گواهی سپردهٔ کالایی مینشیند. رابطهاش هم روشنتر است: قیمت اونس جهانی ضرب در نرخ دلار آزاد، بهعلاوه یا منهای حبابی که بازار داخلی رویش میگذارد.
چطور بفهمم یک صنعت واقعاً کامودیتیمحور است؟
نرخ فروشش را در چند گزارش ماهانهٔ پیاپی با قیمت جهانی همان کالا مقایسه کن. اگر دو سری با هم بالا و پایین میروند، صنعت کامودیتیمحور است؛ اگر نرخ فروش مستقل از قیمت جهانی حرکت میکند، قیمتگذاریاش دستوری یا داخلی است.
خلاصه
- نگاشت کالا به صنعت را داشته باش: مس و روی و فولاد به فلزات اساسی، سنگآهن به کانی فلزی، اوره و متانول به شیمیایی، نفت به فرآوردههای نفتی.
- زنجیره چهار حلقه دارد: قیمت جهانی، نرخ پایهٔ بورس کالا، نرخ فروش گزارش ماهانه و سود.
- نرخ ارز ضربکنندهٔ دوم است؛ رشد همزمان قیمت جهانی و ارز، سود را با ضریبی بزرگتر بالا میبرد.
- تأخیر زنجیره چند هفته تا چند ماه است و همین فرصت تحلیل را میسازد.
- هزینهٔ انرژی، محدودیت تولید، حقوق دولتی و قیمتگذاری دستوری میتوانند این زنجیره را قطع کنند.