اسپرد اعتباری و آیرونکندور: درآمد با زیان سقفدار
فروش تنهای یک اختیار پریمیوم خوبی میدهد ولی زیانش سقف ندارد. در اسپرد اعتباری کنار اختیاری که میفروشی، یک اختیار همنوع و همسررسید با قیمت اعمال دورتر میخری. پریمیوم پای فروش بیشتر از پای خرید است، پس همان روز اول یک «اعتبار» خالص به حسابت میآید و بدترین حالت از همان اول معلوم است.
اسپرد اعتباری دقیقاً چطور کار میکند؟
دو پا داری: پایی که میفروشی و پریمیومش را میگیری، و پایی که میخری و بیمهٔ زیان توست. چون پای فروخته به قیمت فعلی نزدیکتر است، پریمیومش بیشتر از پای خریده است؛ تفاوت این دو پریمیوم همان اعتبار است که ریال بهازای یک سهم حساب میشود. پول واقعی یک قرارداد را با ضرب در اندازهٔ قرارداد (معمولاً ۱۰۰۰ سهم) به دست میآوری.
پای خریده کار مهمی میکند: زیان تو را سقفدار نگه میدارد. بدون آن، فروش تنها یک اختیار زیانی داشت که از یک طرف تقریباً بیسقف بود؛ با آن، بدترین حالت از همان روز اول یک عدد ثابت است.
دو نوع رایج کداماند؟
| نوع | چه میفروشی و چه میخری | سود وقتی که |
|---|---|---|
| اسپرد صعودی با پوت | پوت بالاتر را میفروشی، پوت پایینتر را میخری | سهم بالای قیمت اعمال فروخته بماند |
| اسپرد نزولی با کال | کال پایینتر را میفروشی، کال بالاتر را میخری | سهم زیر قیمت اعمال فروخته بماند |
اسم «صعودی» و «نزولی» از جهتی میآید که برایت سودآور است، نه از نوع اختیار. اسپرد صعودی با پوت وقتی سهم بیحرکت بماند یا بالا برود سود میدهد؛ اسپرد نزولی با کال وقتی بیحرکت بماند یا پایین برود.
بدترین حالت و بازده روی ریسک را چطور حساب کنم؟
حساب بدترین حالت ساده است: فاصلهٔ دو قیمت اعمال («عرض») منهای اعتبار. بازده روی ریسک هم اعتبار تقسیم بر حداکثر زیان است؛ همان چیزی که در بهترین حالت بهازای هر ریالی که در خطر گذاشتهای میبری. سربهسر هم به اندازهٔ اعتبار از قیمت اعمال فروخته فاصله دارد: برای اسپرد صعودی با پوت، سربهسر «قیمت اعمال فروخته منهای اعتبار» است؛ برای اسپرد نزولی با کال، «قیمت اعمال فروخته بهعلاوهٔ اعتبار».
مثالاسپرد صعودی با پوت میبندی: پوت با قیمت اعمال ۲٬۴۰۰ تومان را میفروشی و پوت با قیمت اعمال ۲٬۳۰۰ تومان را میخری؛ عرض ۱۰۰ تومان است. اعتبار خالص ۲۵ تومان بهازای هر سهم است، یعنی برای یک قرارداد ۱۰۰۰سهمی ۲۵ هزار تومان میگیری. حداکثر زیان ۱۰۰ منهای ۲۵، یعنی ۷۵ تومان بهازای هر سهم (۷۵ هزار تومان برای یک قرارداد)، و بازده روی ریسک ۲۵ تقسیم بر ۷۵، تقریباً ۳۳٪. سربهسرت هم ۲٬۳۷۵ تومان است: تا این قیمت، اعتبار زیان را پوشانده.
این عددها بهازای یک سهماند و جدول سایت روی «بازدهٔ روی ریسک، سالانهشده» مرتب است؛ همان محافظهای سالانهسازی که در بازده سالانه و احتمالها توضیح دادهایم اینجا هم اعمال میشوند: زیر ۱۴ روز سالانه نمیشود و بالای ۳۰۰٪ نمایش داده نمیشود.
آیرونکندور چیست؟
آیرونکندور یک اسپرد صعودی با پوت زیر قیمت فعلی و یک اسپرد نزولی با کال بالای قیمت فعلی را کنار هم میگذارد، هر دو همسررسید. اگر سهم تا سررسید در «کانال» بین دو اختیار فروخته بماند، هر دو اعتبار را نگه میداری. قیمت در سررسید فقط از یک طرف میتواند بیرون برود، پس بدترین حالت، عرض بال بزرگتر منهای کل اعتبار است، نه مجموع دو عرض.
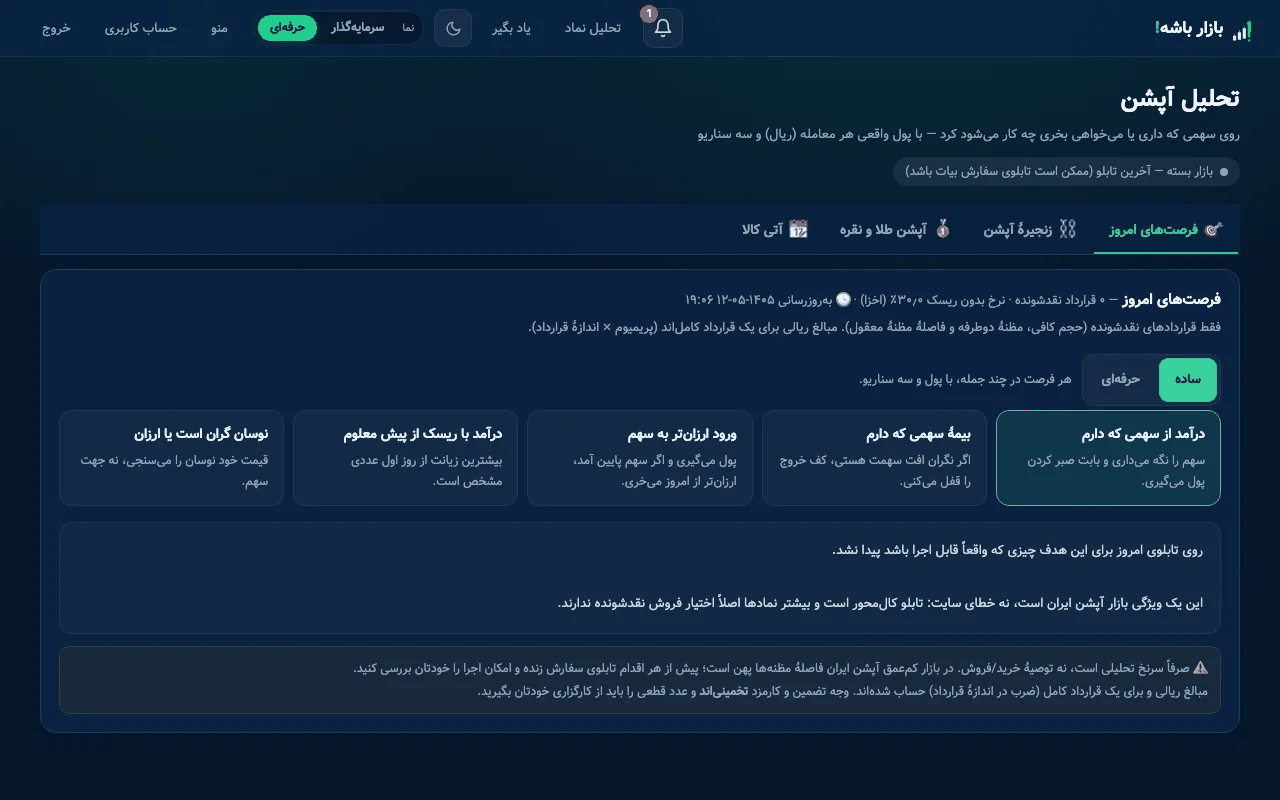
ستونهای جدول اسپرد و کندور سایت را چطور بخوانم؟
معنی دقیق هر ستون در واژهنامهٔ ستونهای آپشن آمده، ولی خلاصهاش این است:
- نوع: صعودی با پوت یا نزولی با کال.
- فروش@ / خرید@: قیمت اعمال پایی که میفروشی و پایی که برای بیمه میخری.
- عرض: فاصلهٔ دو قیمت اعمال، بهازای یک سهم.
- اعتبار: پول خالصی که همان روز اول میگیری.
- حداکثر زیان: بدترین نتیجهٔ ممکن، از قبل معلوم.
- بازدهٔ روی ریسک و سالانه: اعتبار تقسیم بر حداکثر زیان، یک بار برای همین دوره و یک بار سالانهشده. جدول بر ستون سالانه مرتب است.
- احتمال سود: احتمال اینکه سهم در سررسید طرف درست سربهسر بماند؛ ردیفهای زیر ۵۰٪ نمایش داده نمیشوند.
چه زمانی اسپرد بهتر از فروش تنها یک اختیار است؟
وقتی نمیخواهی زیان نامحدود را قبول کنی، ولو با پرداخت بخشی از پریمیوم. پای خریده هزینه دارد: اعتبار خالص همیشه کمتر از پریمیومی است که با فروش تنها همان اختیار میگرفتی. در عوض دیگر لازم نیست نگران یک حرکت بزرگ و غیرمنتظره باشی؛ وجه تضمین هم میتواند کمتر شود: اگر پای خریده را در سامانهٔ کارگزاری پشتوانهٔ پای فروخته ثبت کنی، وجه تضمین کمتری بلوکه میشود. پیش از ورود ببین کارگزاریات این امکان را برای آن ترکیب دارد یا نه؛ اگر نداشته باشد، پای فروخته مثل فروش تنها وجه تضمین میخواهد.
پرسشهای پرتکرار
احتمال سود بالا یعنی معاملهٔ خوب؟
نه بهتنهایی. در اسپرد اعتباری، احتمال سود ۷۰٪ معمولاً با زیانی همراه است که چند برابر سود است. این دو عدد را همیشه کنار هم ببین، نه هرکدام را تنها.
آیرونکندور با دو اسپرد جداگانه چه فرقی دارد؟
از نظر نتیجهٔ سررسید فرقی ندارد؛ کندور همان دو اسپرد است که یکجا دیده و مدیریت میشوند. کارمزد هم برای هر چهار پا جدا گرفته میشود.
میشود پیش از سررسید از اسپرد خارج شد؟
بله، با بستن هر دو پا. روی قراردادهای کممعامله، فاصلهٔ مظنهٔ هر پا هزینهٔ این خروج را بالا میبرد؛ برای همین جدول فقط قراردادهای با مظنهٔ دوطرفهٔ معقول را نشان میدهد.
اسپرد اعتباری با اسپرد بدهی چه فرقی دارد؟
در اسپرد اعتباری همان روز اول پول میگیری و امیدت به آب شدن ارزش دو پاست. در اسپرد بدهی، که جدولهای این صفحه پوشش نمیدهند، همان روز اول پول میپردازی و امیدت به بالا رفتن ارزش ترکیب است.
خلاصه
- اسپرد اعتباری یعنی فروش یک اختیار و خرید همزمان یک اختیار همنوع دورتر برای سقفدار کردن زیان.
- حداکثر زیان = عرض منهای اعتبار؛ بازده روی ریسک = اعتبار تقسیم بر حداکثر زیان.
- آیرونکندور دو اسپرد را در دو طرف قیمت میبندد؛ بدترین حالت فقط عرض بال بزرگتر است، نه مجموع دو عرض.
- احتمال سود بالا معمولاً یعنی زیان هر باخت چند برابر سود هر برد است؛ همیشه هر دو عدد را با هم بخوان.
- اگر پای خریده پشتوانهٔ پای فروخته ثبت شود، وجه تضمین اسپرد از فروش تنها کمتر است؛ امکانش را از کارگزاریات بپرس.