بیتکوین در ۱۰ دقیقه: بلاکچین، عرضهٔ محدود و هاوینگ
بیتکوین یک دفتر حساب عمومی است که هزاران کامپیوتر در سراسر دنیا نسخهای از آن را نگه میدارند و هیچ بانک، شرکت یا دولتی مالکش نیست. در این دفتر فقط یک چیز ثبت میشود: چه مقدار بیتکوین از کدام نشانی به کدام نشانی رفت. تعداد کل واحدهایی که تا ابد ساخته میشود در کد شبکه به ۲۱ میلیون محدود شده و سرعت ساختهشدنشان هر چهار سال یکبار نصف میشود. همین دو قاعده، عرضهٔ محدود و برنامهٔ انتشار از پیش معلوم، کل داستان بیتکوین است.
بیتکوین دقیقاً چه چیزی را حل میکند؟
مسئلهای که بیتکوین حل کرد این بود: چطور دو نفر که به هم اعتماد ندارند و واسطهای هم در کار نیست، بتوانند مطمئن شوند پولی که رد و بدل میشود دو بار خرج نشده است. در سیستم بانکی، بانک این تضمین را میدهد؛ او دفتر را نگه میدارد و میداند موجودی هر کس چقدر است.
راهحل بیتکوین این است که دفتر را به همه بدهد. هر تراکنش برای کل شبکه پخش میشود، هر گره (node) آن را با قواعد شبکه میسنجد و اگر معتبر بود در نوبت ثبت قرار میگیرد. پس «حساب بیتکوین» تو جایی نگهداری نمیشود؛ آنچه داری کلیدی است که به شبکه ثابت میکند حق خرجکردن آن موجودی با توست. به همین دلیل بحث کیف پول، کلید خصوصی و امنیت در رمزارز از خود دارایی مهمتر است.
بلاکچین چطور کار میکند؟
تراکنشها تکتک ثبت نمیشوند؛ دستهدسته در «بلاک» بسته میشوند و هر بلاک به بلاک قبلی گره میخورد. اسم این زنجیره بلاکچین است. هر بلاک اثر انگشت ریاضی بلاک قبلی را در خود دارد، پس دستبردن در یک تراکنش قدیمی یعنی بازسازی همهٔ بلاکهای بعد از آن؛ کاری که عملاً شدنی نیست.
بستن هر بلاک کار «ماینرها» یا استخراجکنندههاست. آنها دستگاههای محاسباتی را وادار میکنند حدسهای تصادفی بزنند تا یکیشان به عددی برسد که شرط سخت شبکه را برآورده کند. این همان «اثبات کار» است: هزینهٔ برق و سختافزار، پشتوانهٔ امنیت شبکه میشود. شبکه سختی این معما را طوری تنظیم میکند که بهطور میانگین هر ده دقیقه یک بلاک بسته شود، هر تعداد ماینر که در کار باشند.
چرا فقط ۲۱ میلیون بیتکوین ساخته میشود؟
چون در کد شبکه نوشته شده است. ماینری که بلاک را میبندد دو چیز میگیرد: کارمزد تراکنشهای داخل بلاک، و مقدار مشخصی بیتکوین تازه که «پاداش بلاک» نام دارد. این پاداش تنها راه بهوجود آمدن بیتکوین جدید است و شبکه آن را هر ۲۱۰ هزار بلاک (تقریباً هر چهار سال) نصف میکند.
جمع یک سری که هر بار نصف میشود عدد محدودی است و آن عدد کمی زیر ۲۱ میلیون در میآید. آخرین واحدها حدود ۱۱۵ سال دیگر (نزدیک سال ۱۵۱۹ شمسی) استخراج میشوند و از آن به بعد درآمد ماینرها فقط کارمزد تراکنشهاست. نکتهٔ مهم برای سرمایهگذار این است که برنامهٔ انتشار از روز اول معلوم و برای همه قابل بازبینی است؛ چیزی که در هیچ پول ملی وجود ندارد.
هاوینگ چیست و چه اثری دارد؟
هاوینگ یعنی نصفشدن پاداش بلاک. تا امروز چهار بار اتفاق افتاده و پاداش از ۵۰ واحد در هر بلاک به ۳٫۱۲۵ واحد رسیده است. در هاوینگ بعدی، که حدود بهار ۱۴۰۷ انتظار میرود، این عدد به ۱٫۵۶۲۵ میرسد.
| نوبت | زمان تقریبی | پاداش هر بلاک |
|---|---|---|
| شروع شبکه | دی ۱۳۸۷ | ۵۰ واحد |
| هاوینگ اول | آذر ۱۳۹۱ | ۲۵ واحد |
| هاوینگ دوم | تیر ۱۳۹۵ | ۱۲٫۵ واحد |
| هاوینگ سوم | اردیبهشت ۱۳۹۹ | ۶٫۲۵ واحد |
| هاوینگ چهارم | اردیبهشت ۱۴۰۳ | ۳٫۱۲۵ واحد |
| هاوینگ پنجم (انتظار) | حدود بهار ۱۴۰۷ | ۱٫۵۶۲۵ واحد |
اثر هاوینگ روی عرضه قطعی است: از فردای هاوینگ، نصف مقدار قبلی بیتکوین تازه وارد بازار میشود. اثرش روی قیمت اما قطعی نیست. بازار تاریخ هاوینگ را سالها قبل میداند و قیمت امروز میتواند بخشی از آن را از پیش در خود جا داده باشد. هر تحلیلی که هاوینگ را ضامن رشد قیمت معرفی کند، از یک رویداد معلوم نتیجهٔ نامعلوم میسازد.
قیمت بیتکوین از کجا میآید؟
از عرضه و تقاضا، و بس. بیتکوین سود تقسیمی ندارد، ترازنامه ندارد و پشتش شرکتی نیست که سودش را حساب کنی. برخلاف سهم که با نسبت قیمت به درآمد سنجیده میشود، اینجا هیچ لنگر بنیادی مرسومی وجود ندارد.
بهجایش سرمایهگذارها به سنجههای خود شبکه نگاه میکنند: چند درصد از واحدهای جابهجاشده در سود بودهاند، ارزش بازار نسبت به میانگین قیمت تمامشدهٔ کل شبکه کجاست، درآمد ماینرها نسبت به میانگین یکسالهٔ خودش چقدر است. اینها همان نشانگرهایی هستند که در تحلیل آنچین مقدماتی توضیح داده شدهاند و صفحهٔ آنچین بیتکوین سایت نشانشان میدهد (سنجههایی مثل MVRV-Z، SOPR، NUPL و Puell).
مثالفرض کن ۱۰۰ میلیون تومان پسانداز داری و تصمیم گرفتهای ۵٪ آن، یعنی ۵ میلیون تومان، را به بیتکوین بدهی. اگر بیتکوین در یک سال ۶۰٪ رشد کند، سبد تو ۳٪ جلو میافتد. اگر ۶۰٪ افت کند، سبد ۳٪ عقب میماند. همین حساب ساده نشان میدهد چرا اندازهٔ پوزیشن، نه پیشبینی قیمت، تعیینکنندهٔ خواب راحت توست. افتهای بالای ۷۰٪ در تاریخ این دارایی چند بار تکرار شده است.
برای یک سرمایهگذار ایرانی چه جایی دارد؟
بیتکوین برای پول ایرانی دو ریسک همزمان دارد: نوسان خود دارایی، و ریسکهای مسیر خرید و نگهداری. مسیر خرید در ایران از صرافی داخلی یا خارجی میگذرد و هر کدام دردسر خودش را دارد؛ جزئیاتش را در صرافی داخلی در برابر خارجی بخوان. وضعیت قانونی و مالیاتی هم در قانون و مالیات رمزارز در ایران آمده است.
از نظر نقش در سبد، بیتکوین یک دارایی دلاری پرنوسان است. وقتی دلار آزاد بالا میرود، ارزش ریالی آن حتی بدون تغییر قیمت جهانی بالا میرود؛ و وقتی قیمت جهانی میریزد، ریزش ریالی هم میتواند شدید باشد. اصول تخصیص دارایی اینجا هم برقرار است: سهم کوچک، مشخص و از پیش تعیینشده، نه جایگزین کل سبد.
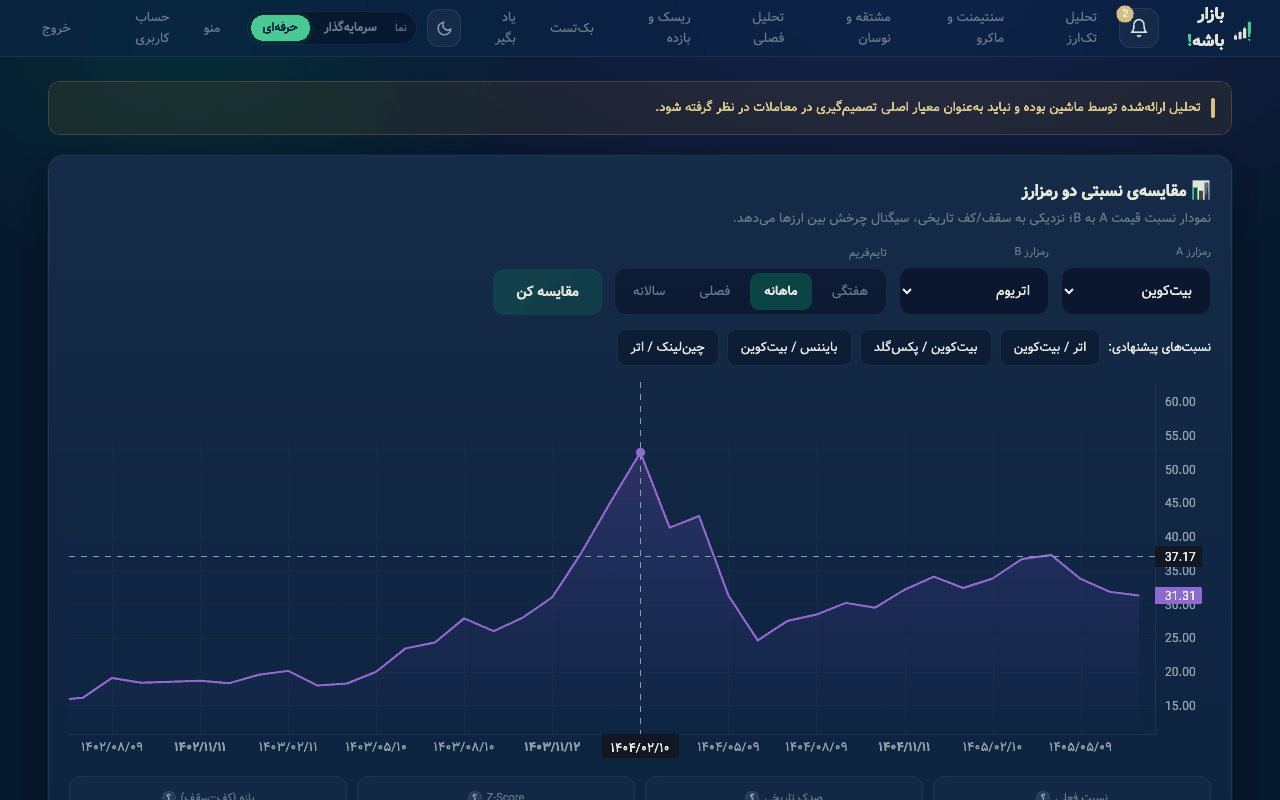
صفحهٔ «جریان نقدینگی رمزارز» سایت همین تصویر کلی را میدهد: بازده رمزارزهای پرحجم کنار هم، نسبتهای کلیدی مثل اتر به بیتکوین و اینکه پول به کدام گوشهٔ بازار میرود.
هشدارقیمت بیتکوین در صرافی داخلی معمولاً با قیمت جهانی یکی نیست، چون در میانهٔ راه یک نرخ دلار نشسته است. پیش از خرید، قیمت ریالی تابلوی صرافی را با «قیمت جهانی ضربدر نرخ دلار» خودت بسنج تا بدانی چقدر اضافه میپردازی.
پرسشهای پرتکرار
آیا میشود بخشی از یک بیتکوین خرید؟
بله. هر بیتکوین به ۱۰۰ میلیون واحد کوچکتر به نام «ساتوشی» تقسیم میشود، پس خرید با مبلغ کم هم ممکن است و نیازی به خرید یک واحد کامل نیست.
اگر همه همزمان بفروشند چه میشود؟
همان اتفاقی که در هر بازار بدون کف قیمت میافتد: قیمت تا جایی پایین میرود که خریدار پیدا شود. بیتکوین نه دامنهٔ نوسان دارد و نه ساعت بستهشدن، پس ریزش میتواند در چند ساعت و شبها اتفاق بیفتد.
هاوینگ یعنی قیمت حتماً بالا میرود؟
نه. هاوینگ فقط سرعت عرضهٔ تازه را نصف میکند. تقاضا متغیر مستقلی است و تاریخ هاوینگ هم از پیش برای همه معلوم است، پس بخشی از اثرش میتواند زودتر در قیمت دیده شده باشد.
فرق بیتکوین با بقیهٔ رمزارزها چیست؟
بیتکوین قدیمیترین، بزرگترین و سادهترین آنهاست و فقط یک کار میکند: انتقال ارزش. شبکههایی مثل اتریوم قابلیت اجرای قرارداد هوشمند دارند و در عوض پیچیدهتر و کمسابقهترند. سهم بیتکوین از کل ارزش بازار رمزارزها را «دامیننس» مینامند که در دامیننس، فاندینگ و موقعیت باز توضیح داده شده است.
خلاصه
- بیتکوین یک دفتر کل عمومی است که هزاران گره نگهش میدارند؛ مالکیت با کلید خصوصی اثبات میشود، نه با حساب نزد یک شرکت.
- تراکنشها در بلاکهایی که بهطور میانگین هر ده دقیقه بسته میشوند ثبت و به زنجیره گره میخورند.
- سقف عرضه ۲۱ میلیون واحد است و پاداش بلاک هر ۲۱۰ هزار بلاک (تقریباً چهار سال) نصف میشود؛ الان ۳٫۱۲۵ واحد است.
- هاوینگ عرضهٔ تازه را قطعاً نصف میکند ولی هیچ تضمینی برای قیمت نیست.
- بیتکوین لنگر بنیادی مرسوم ندارد؛ برای سبد ریالی یک دارایی دلاری پرنوسان است و اندازهٔ پوزیشن مهمتر از پیشبینی قیمت است.