کاوردکال: از سهمی که داری درآمد بگیر
فرض کن ۱۰۰۰ سهم از یک نماد داری و فکر نمیکنی تا یک ماه آینده خیلی بالا برود. در کاوردکال یک اختیار خرید با قیمت اعمال بالاتر از قیمت فعلی میفروشی و پریمیومش را همان روز میگیری. چون خود سهم را داری، تعهدت پوشش داده شده و وجه تضمین نقدی جداگانهای لازم نیست. در عوض میپذیری که اگر سهم خیلی بالا برود، آن را با قیمت اعمال واگذار کنی.
کاوردکال چیست و چه وقت جواب میدهد؟
کاوردکال ترکیب دو چیز است: سهمی که داری، بهاضافهٔ یک اختیار خریدی که روی همان سهم میفروشی. «کاورد» یعنی پوششدادهشده؛ یعنی اگر مجبور به تحویل شوی، سهم آماده است.
این استراتژی در سه حالت منطقی است و در یک حالت نه:
- سهم را برای بلندمدت نگه داشتهای و انتظار جهش کوتاهمدت نداری.
- سهم در یک محدوده میچرخد و میخواهی از همان درجا زدن پول دربیاوری.
- حاضری سهم را در قیمت مشخصی بفروشی و اگر آن قیمت رسید، بدت نمیآید.
- اما اگر منتظر خبر بزرگ یا جهش هستی، کاوردکال دقیقاً همان سودی را از تو میگیرد که بهخاطرش سهم را نگه داشتهای.
در سررسید چه اتفاقی میافتد؟
سه حالت بیشتر ندارد. اگر سهم پایین بیاید، پریمیوم بخشی از افت را جبران میکند. اگر تقریباً ثابت بماند، پریمیوم سود خالص توست و سهم هم سر جایش است. اگر خیلی بالا برود، خریدار اعمال میکند، سهمت با قیمت اعمال واگذار میشود و سود بالاتر از آن را از دست میدهی.
نقطهای که نگهداشتن ساده از کاوردکال جلو میزند، «قیمت اعمال بهعلاوهٔ پریمیوم» است، نه خود قیمت اعمال. تا آنجا کاوردکال بهتر است، بالاتر از آن نگهداشتن ساده.
با یک مثال عددی چقدر میشود؟
مثال۱۰۰۰ سهم داری که هر کدام ۲٬۰۰۰ توماناند، یعنی ۲ میلیون تومان. یک اختیار خرید با قیمت اعمال ۲٬۲۰۰ تومان و ۴۵ روز تا سررسید را با پریمیوم ۷۰ تومان برای هر سهم میفروشی و ۷۰ هزار تومان میگیری.
اگر سهم در سررسید زیر ۲٬۲۰۰ بماند، آن ۷۰ هزار تومان مال توست: ۳٫۵٪ بازده در ۴۵ روز، یعنی حدود ۲۸٪ سالانه. اگر سهم به ۲٬۵۰۰ برسد، سهمت با ۲٬۲۰۰ واگذار میشود؛ کل سودت ۲۰۰ تومان رشد بهعلاوهٔ ۷۰ تومان پریمیوم روی هر سهم است، یعنی ۲۷۰ هزار تومان، و آن ۳۰۰ تومان بالاتر را از دست دادهای. سربهسر تو هم ۱٬۹۳۰ تومان است: تا این قیمت، پریمیوم افت را پوشانده.
این مثال دو عدد کلیدی جدول را نشان میدهد: «بازدهٔ سالانه» (وقتی اعمال نشود) و «اگر اعمال شود» (وقتی سهم واگذار شود). هر دو سالانهشدهاند، پس فقط برای مقایسهٔ ردیفها به کار میآیند، نه بهعنوان وعدهٔ درآمد. دلیلش را در بازده سالانه و احتمالها نوشتهایم.
کدام قیمت اعمال و سررسید را انتخاب کنم؟
قیمت اعمال نزدیکتر پریمیوم بیشتری میدهد ولی احتمال واگذاری سهم را بالا میبرد؛ قیمت اعمال دورتر پریمیوم کمتری دارد و سهم را بیشتر پیش خودت نگه میدارد. ستون «احتمال اعمال» همین را عددی میکند: ۳۰٪ یعنی تقریباً در ۳ حالت از ۱۰ سهم از دستت میرود.
| انتخاب | پریمیوم | احتمال واگذاری سهم | مناسب برای |
|---|---|---|---|
| اعمال نزدیک به قیمت فعلی | زیاد | زیاد | وقتی حاضری سهم را بفروشی |
| اعمال ۵ تا ۱۰٪ بالاتر | متوسط | متوسط | حالت رایج درآمدی |
| اعمال خیلی دور | کم | کم | وقتی فقط کمی میخواهی افت را نرم کنی |
| سررسید خیلی نزدیک | کم ولی سریع | کم | نیازمند تکرار و کارمزد بیشتر |
| سررسید دور | زیاد | زیاد | پول را طولانی درگیر میکند |
قاعدهٔ عملی: قیمت اعمالی را انتخاب کن که اگر سهم واقعاً به آن برسد، از فروختن در آن قیمت پشیمان نشوی. کاوردکال روی سهمی که نمیخواهی از دست بدهی، تصمیم سختی میسازد.
ستونهای جدول کاوردکال سایت را چطور بخوانم؟
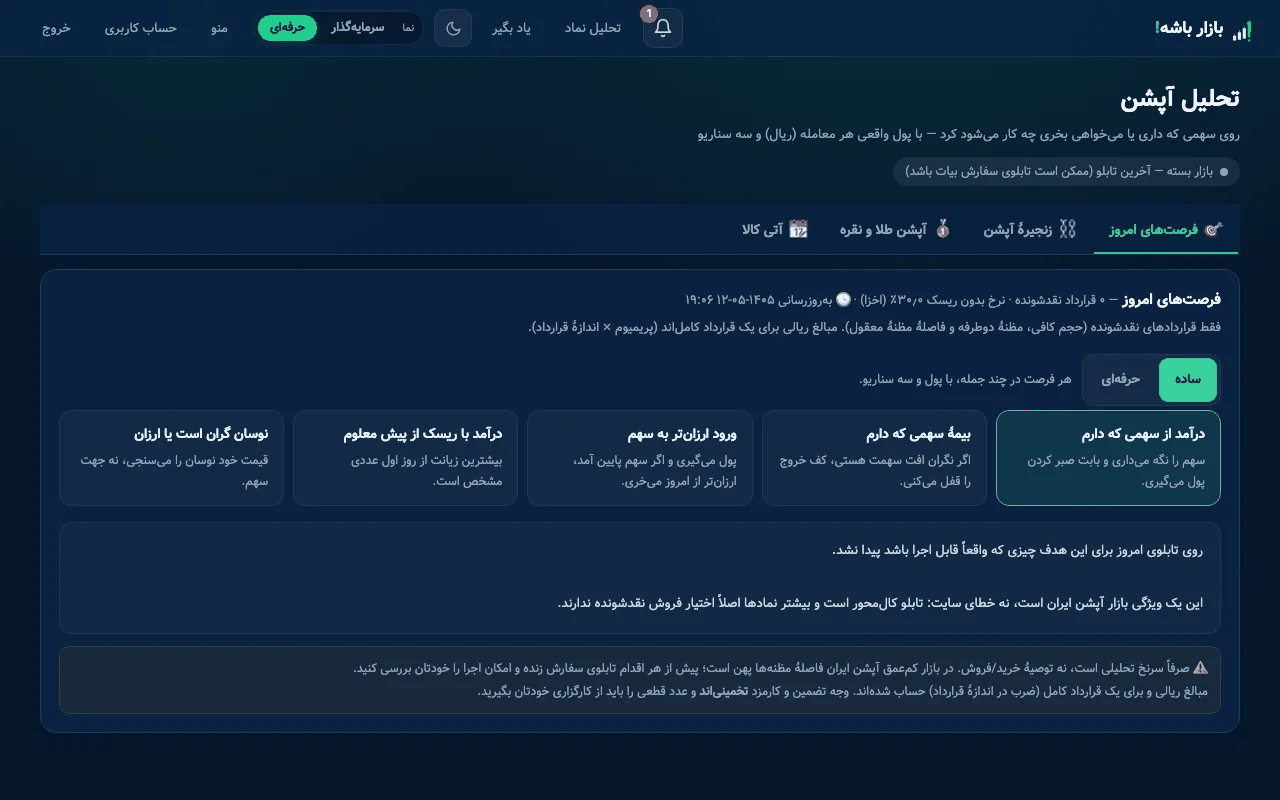
جدول «فروش کاوردکال» در نمای حرفهای صفحهٔ آپشن برای هر قرارداد چند عدد کلیدی دارد. معنی دقیق هرکدام در واژهنامهٔ ستونهای آپشن آمده، ولی خلاصهاش این است:
- میگیری: پول یک قرارداد کامل به ریال، با مظنهٔ خرید حساب شده.
- سهم بلوکه: ارزش سهمی که تا سررسید قفل میماند.
- بازدهٔ سالانه: پریمیوم نسبت به ارزش سهم، سالانهشده. جدول بر همین مرتب است.
- اگر اعمال شود: بازده سالانه در حالتی که سهم واگذار شود.
- بیشترین سود: سقف سود یک قرارداد به ریال.
- احتمال اعمال: احتمال تقریبی داخل پول بودن در سررسید.
- فاصلهٔ مظنه: هزینهٔ پنهان ورود و خروج؛ هر چه پهنتر، خروج زودهنگام گرانتر.
چه ریسکهایی دارد که معمولاً دیده نمیشود؟
سه تا. اول اینکه کاوردکال سهم را بیمه نمیکند. اگر سهم ۳۰٪ بیفتد، پریمیوم ۳٪ فقط یکدهم آن افت را پوشانده است. اگر دنبال کف زیان هستی، بیمهٔ سهم ابزار درست است، نه کاوردکال.
دوم، سهم تا سررسید قفل میماند. اگر وسط دوره به پول نیاز پیدا کنی، اول باید اختیار را بخری و ببندی و بعد سهم را بفروشی؛ روی قراردادهای کممعامله همین کار گران است.
سوم، مالیات و کارمزد. رفتوبرگشت مکرر برای تکرار کاوردکال، کارمزد میسازد و اگر سهم واگذار شود، فروش سهم هم کارمزد و مالیات خودش را دارد. در کارمزد و مالیات معاملات عددها را آوردهایم.
یک مزیت بازار ایران را هم یادت باشد: چون اختیارها اروپاییاند، پیش از سررسید اعمال نمیشوند. یعنی غافلگیری «اعمال زودهنگام» که در بازارهای آمریکایی دردسر فروشنده است، اینجا وجود ندارد.
پرسشهای پرتکرار
اگر سهم را نداشته باشم میتوانم کال بفروشم؟
از نظر سازوکار بله، ولی آن دیگر کاوردکال نیست و ریسکش کاملاً متفاوت است: وجه تضمین نقدی میخواهد و زیان بالایش سقف روشنی ندارد. برای سقفدار کردن آن باید یک کال دورتر بخری، که میشود اسپرد اعتباری.
چند قرارداد میتوانم بفروشم؟
به تعداد سهمی که داری تقسیم بر اندازهٔ قرارداد. با ۳٬۰۰۰ سهم و اندازهٔ قرارداد ۱۰۰۰، سه قرارداد. فروش بیشتر از این یعنی بخشی از موقعیتت پوشش ندارد.
اگر نظرم عوض شد و نخواستم سهم واگذار شود چه؟
میتوانی پیش از سررسید همان قرارداد را روی تابلو بخری و موقعیت را ببندی. اگر سهم بالا رفته باشد، این بازخرید از پریمیومی که گرفتهای گرانتر تمام میشود؛ یعنی هزینهٔ تغییر نظر را میپردازی.
کاوردکال روی صندوقها هم ممکن است؟
روی صندوقهایی که قرارداد اختیار فعال دارند بله، و سازوکارش با سهم یکی است. فهرست نمادهای دارای اختیار محدود است و صفحهٔ آپشن فقط همانها را نشان میدهد.
خلاصه
- کاوردکال یعنی فروش اختیار خرید روی سهمی که داری؛ پریمیوم را امروز میگیری و سود بزرگ را سقفدار میکنی.
- بهجای وجه تضمین نقدی، خود سهم تا سررسید بلوکه میشود.
- نقطهٔ برابری با نگهداشتن ساده «قیمت اعمال بهعلاوهٔ پریمیوم» است.
- قیمت اعمال را طوری انتخاب کن که از واگذاری سهم در آن قیمت پشیمان نشوی.
- این استراتژی افت را نرم میکند ولی بیمه نیست؛ برای کف زیان باید اختیار فروش بخری.